近日,由山东康桥律师事务所陈德宁律师研究提出并系统构建的《企业合规债理论白皮书(2026)V1.0》正式发布。白皮书的形成,源于企业法律服务和合规管理实践中一个长期存在的问题:法律专业人员能够识别风险,但这些风险并不总能直接转化为企业管理层可以用于资源配置和经营决策的信息。
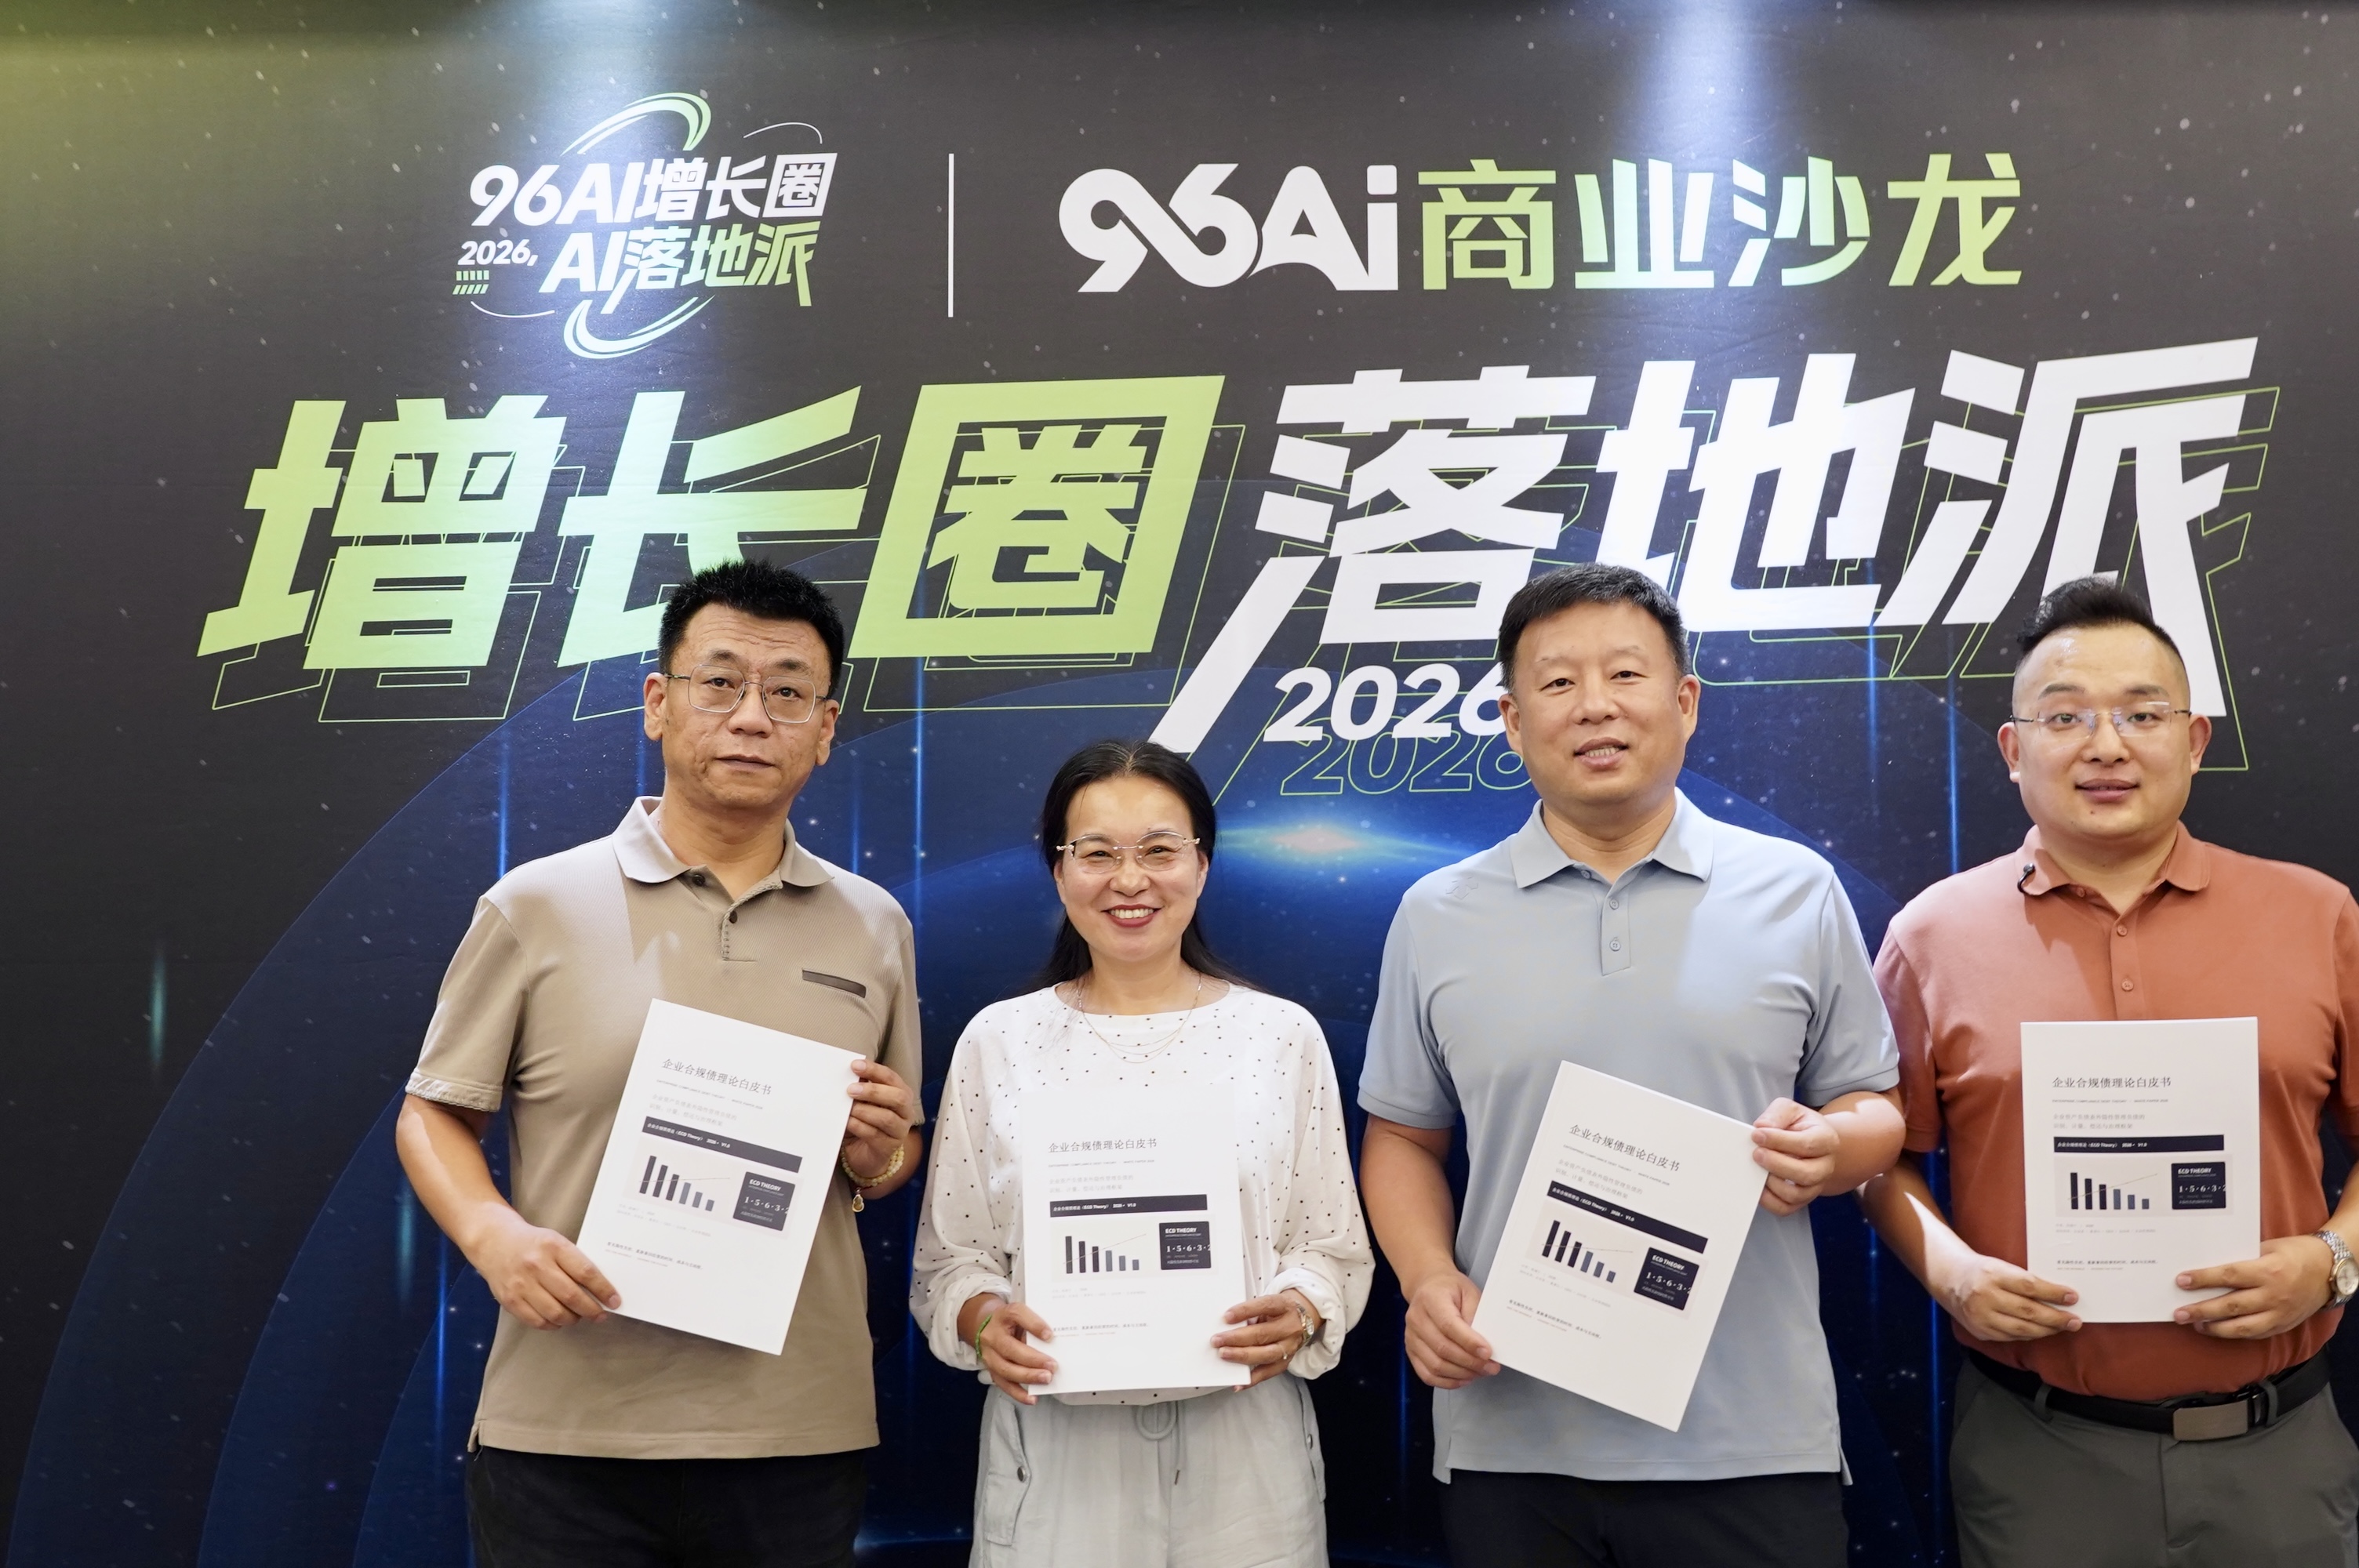
2026年9月12日,白皮书发布留影
在传统法律风险管理中,企业经常能够得到“存在重大风险”“建议立即整改”“可能受到行政处罚”等专业判断。但对于企业家和经营管理者而言,真正需要进一步回答的往往是另外一些问题:这项问题究竟会影响多少利润?什么时候可能形成现金支出?是否会影响生产经营资格?是否可能影响核心客户、供应链、融资或者招投标?如果整改预算有限,应当先处理哪一项?如果暂时不处理,未来成本是否会继续增加?
也正是基于这一现实,白皮书尝试在传统法律风险语言与企业经营语言之间建立一套新的“翻译机制”。从“有风险”进一步走向“这笔账已经欠下了吗”
白皮书提出,对于部分已经形成、已经识别并具有一定可管理性的合规义务差距,可以不再仅仅停留在一般意义上的“风险”管理,而进一步将其作为企业需要持续关注和治理的管理性隐性负担。
白皮书将这种管理性负担称为“合规债”。
所谓企业合规债,是指企业在经营过程中,因未预防、未改进、延迟、规避或者弱化必要合规投入而累积,并可能在未来以整改、补缴、赔偿、罚款、停产、资质受限、融资成本、订单流失或者信任修复等方式付出代价的合规义务与风险敞口。
这里的“债”并非法律意义上的债务,也不是会计准则意义上的负债。它更接近一种管理语言。其核心目的,是提醒企业管理层今天没有支付的合规成本,并不一定真正消失,它有可能只是被推迟到了未来。
一些企业当期因为没有立即整改、没有升级控制措施、没有增加合规投入,看起来降低了成本、增加了利润或者提高了经营效率,但随着时间推移、业务规模扩大或者监管环境变化,原有问题可能不断累积,最终以更高的成本重新回到企业的利润和现金流之中。
因此,白皮书试图把过去分散在法务、合规、审计、财务、人力、环保、安全、数据、供应链和业务部门中的风险信息,放到同一张经营地图上。
构建“1—5—6—3—2—4—N”理论框架。
为了让“合规债”从一个风险隐喻转化为可以实际使用的管理工具,白皮书构建了“1—5—6—3—2—4—N”企业合规债理论框架。
其中包括:
1个核心定义,明确什么是企业合规债以及其与合规风险、违规成本、法律风险和会计负债之间的边界;
5类举债动作,即未预防、未改进、延迟、规避、弱化,用于解释企业合规债是如何在日常经营过程中形成的;
6个债务要素,即本金、扩张与增厚、期限、债权人、不合规事件以及偿还方式;
3类兑现时钟,即法定时钟、事件时钟和内部时钟,用于判断合规问题可能在什么时间和什么条件下由隐性负担转化为现实损失;
2个主要出口,即被动强制兑现与企业主动化解;
4张管理报表,分别是合规债资产负债表、合规债损益表、合规债现金流表以及合规债形成与偿还表;
以及由利润吞噬倍数、营业额恢复需求、概率加权暴露、合规债净增量、压降率、预计现金缺口等组成的一组管理指标和行业应用模块。
让法律风险真正进入企业经营决策
白皮书尤其强调,合规管理不能停留在“发现问题”和“提出整改建议”。
真正有效的合规管理,应当进一步进入企业的预算、投资、采购、供应商管理、产品上市、资金支付、人力资源、数字化建设以及重大经营决策之中。
例如,对于同样一项100万元的潜在合规损失,不同企业的实际影响可能完全不同。
对于高毛利、现金充足的企业,可能只是一个普通整改事项;
对于净利润率较低、现金储备薄弱的企业,则可能需要通过大量新增营业收入才能重新赚回这部分损失;
如果企业高度依赖特定资质、核心客户或者供应链准入,即使直接金额不大,也可能演变为经营连续性问题。
因此,企业管理层不能只看“风险金额”,还需要同时观察企业自身的承债能力、现金储备、利润水平、客户集中度、经营资格依赖度和事件触发时间。
这也是白皮书提出“四表体系”的原因。
合规债资产负债表用于回答“企业现在还有多少存量问题”;
合规债损益表用于回答“已经或者可能吞噬多少利润”;
合规债现金流表用于观察“风险在什么时候可能转化为现金压力”;
合规债形成与偿还表则用于回答“这些问题为什么增加、又是如何被主动化解的”。
通过这种方式,合规问题不再只是法律部门的一份风险清单,而逐步转化为经营层可以比较、排序和配置资源的管理信息。
从理论识别走向企业实际落地
为了避免理论停留在概念层面,白皮书进一步提出企业合规债管理“八步落地法”。
企业可以从一个业务领域、一个子公司或者一类重大风险事项入手,依次完成:启动诊断、行业与业务画像、入账测试、六要素建档、统一事项台账、生成四表与管理驾驶舱、分类治理以及年度复评。
在实际操作中,白皮书特别关注企业内部最常见的现实摩擦,包括:业务部门担心暴露历史问题;法务、财务和业务部门之间存在数据口径差异;风险金额难以准确估算;整改预算不足;跨部门责任难以落实;绩效考核可能诱导隐瞒问题;不同部门各自维护Excel台账导致信息割裂等。
因此,合规债管理并不追求一开始就“把全公司的风险全部算清”。
首轮实施更现实的目标,是先做到:看得见、分得清、追得回、有人管。然后再随着企业管理能力提升逐步扩大范围。
不争术语首创,更强调理论体系与管理应用
白皮书同时对“合规债”(Compliance Debt)既有研究进行了专门说明。作者并不主张对“Compliance Debt”或者“合规债”这一术语本身享有首创权。
白皮书更加关注的是,在企业经营管理场景下,如何把合规债进一步构建为一套具有完整定义、形成机制、内部结构、计量方法和治理路径的管理体系。
因此,白皮书将企业合规债理论定位为一种连接法律、合规、经营和财务认知的管理工具,而不是会计确认方法、法律责任认定标准或者风险预测模型。
其核心价值,也不是为了得到一个看似精确的“合规债总额”,而是让企业管理层比过去更早看见问题,更合理安排资源,更主动选择整改时点,并减少风险集中兑现对企业造成的冲击。
从合规债管理进一步走向合规资产
白皮书并未将研究止步于风险和负债。作者进一步提出,成熟的企业合规管理不应只是帮助企业“少受处罚、少发生损失”,还应当逐步形成一种能够被客户、投资者、金融机构、供应链伙伴和市场识别的“合规确定性”。当一家企业能够持续证明其合规体系真实运行、风险得到有效控制、重大问题能够及时发现和整改时,这种能力可能进一步降低交易摩擦,提高市场准入和供应链信任,并对融资、订单、品牌和组织韧性产生积极影响。白皮书将这一阶段概括为:从合规债压降,进一步走向合规资产形成。
也就是说,企业一方面需要减少过去经营过程中形成的隐性负担;另一方面,也需要把长期稳定、有效、可验证的合规能力逐渐沉淀为企业经营能力的一部分。
让合规真正进入经营
《企业合规债理论白皮书》的发布,并不是希望给企业增加新的管理负担。恰恰相反,其试图解决的是一个更加现实的问题:企业每天都在经营,每天都在作出投资、采购、用工、产品、资金、数据和市场决策。如果合规信息只能在风险发生以后或者专业部门审查时才出现,那么合规永远很难真正成为经营管理的一部分。
白皮书希望推动的一种变化是:让企业家在作出重要经营决策时,不仅看到收入、利润、成本和速度,也能够同时看到这一决定是否正在把一部分本应今天承担的管理成本推向未来。
看见风险,并不是为了阻止经营。
看见那些尚未出现在报表上的经营负担,是为了让企业在真正付出更大代价之前,仍然拥有时间、成本和选择的主动权。
这也是《企业合规债理论白皮书》希望传递的核心管理理念。
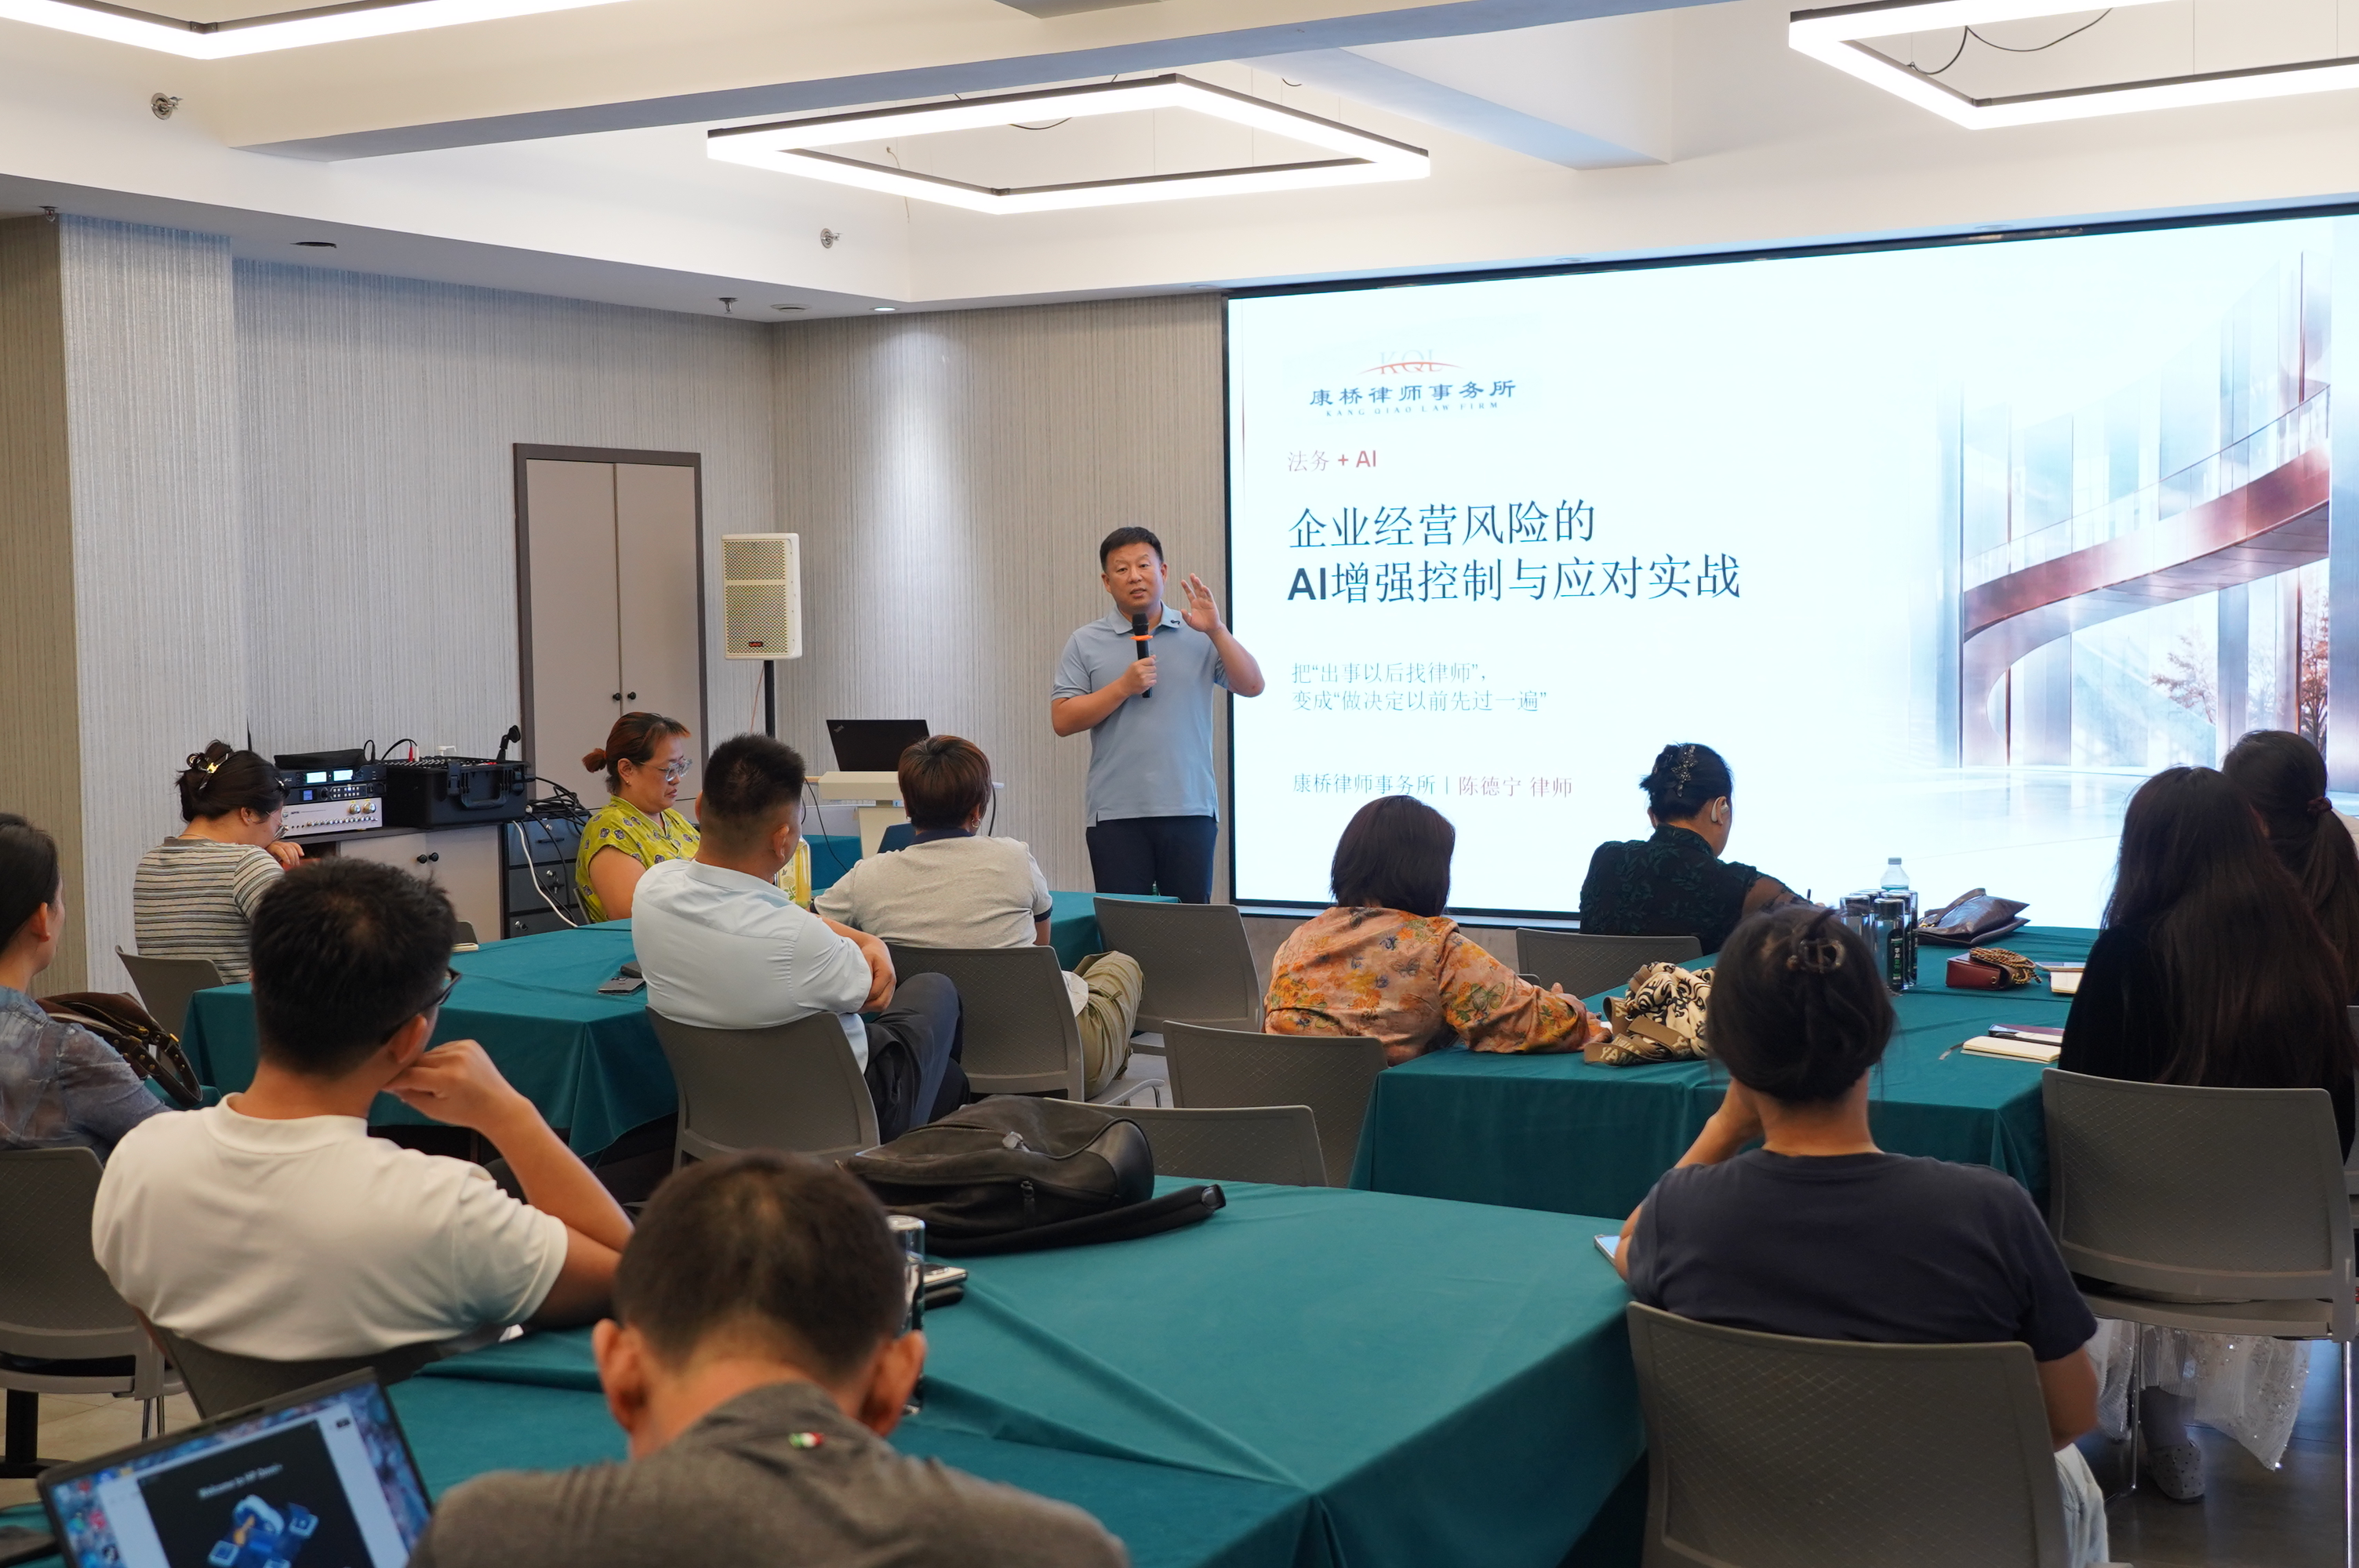
培训现场掠影