一、 破局之作:ECD Theory V1.0 奠定“管理性隐性负债”基石
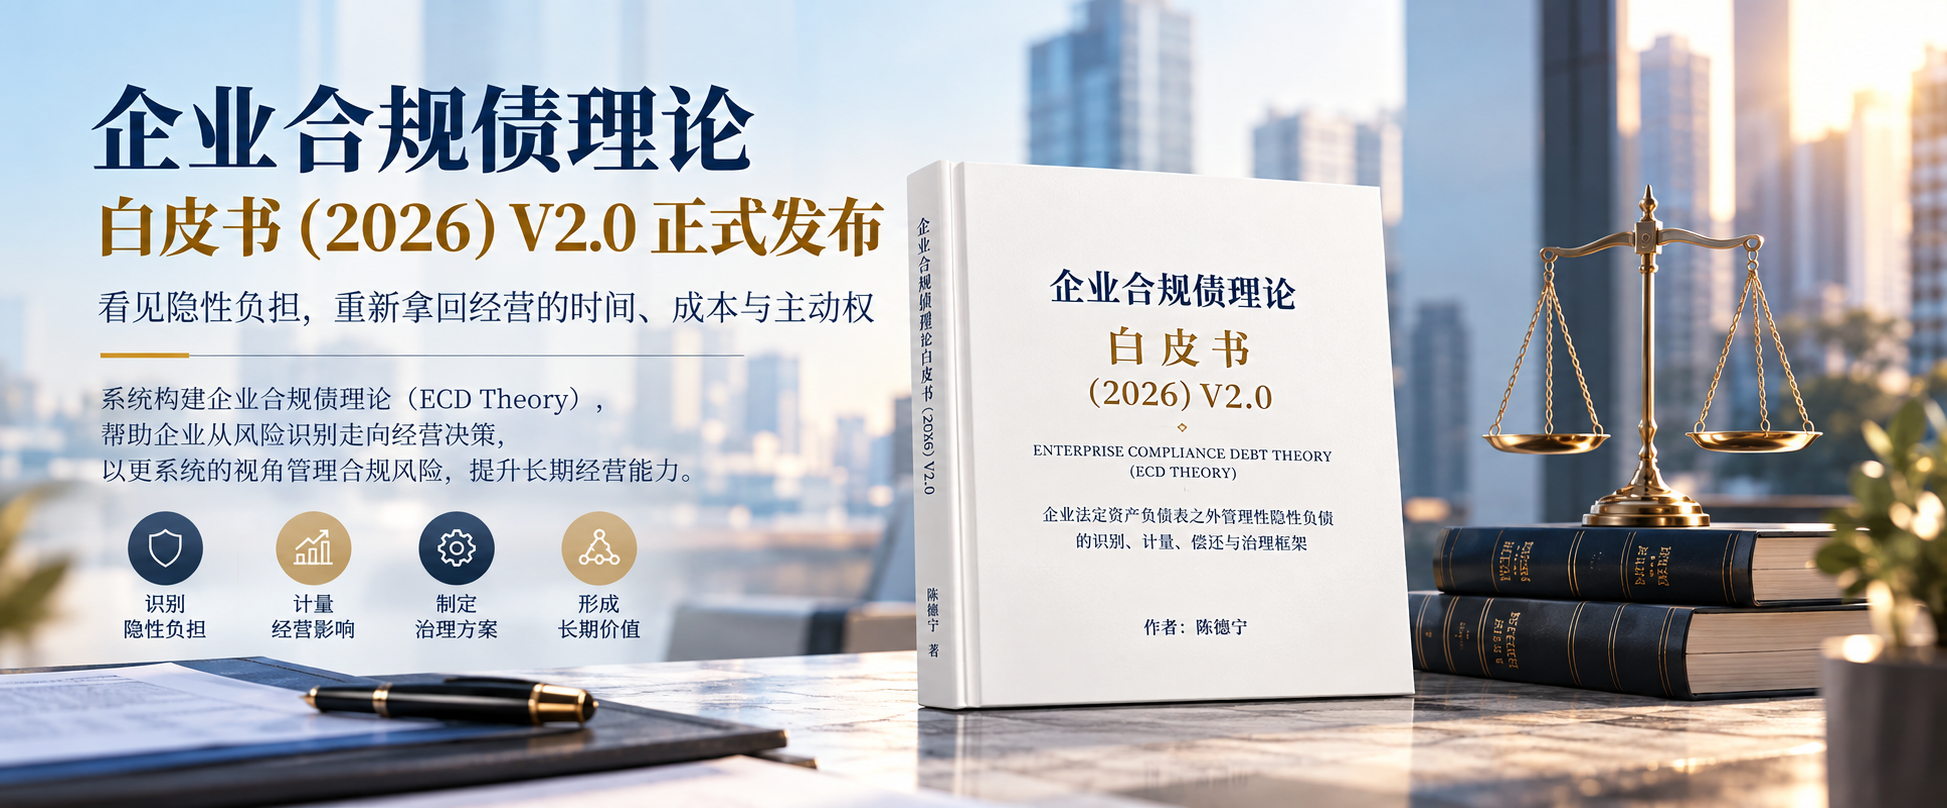
在ECD Theory V1.0版本中,陈德宁律师首次将企业因未预防、未改进、延迟、规避或弱化合规投入而累积的合规义务与风险敞口,界定为法定资产负债表之外的“管理性隐性负债”(即合规债)。
传统合规管理往往停留在“有风险”的专业语言层面,导致决策层难以感知其对利润和现金流的实质吞噬。V1.0版本通过经典的“1-5-6-3-2-4-N”架构,实现了重大突破:
- 1个核心定义:明确合规债是表外隐性负债。
- 5类举债动作:包括未预防、未改进、延迟、规避、弱化。
- 6个债务要素:涵盖本金、利息(扩张/增厚)、期限、债权人、不合规事件、偿还方式。
- 3类兑现时钟:法定时钟、事件时钟与内部时钟。
- 2个债务出口:强制兑现与主动化解。
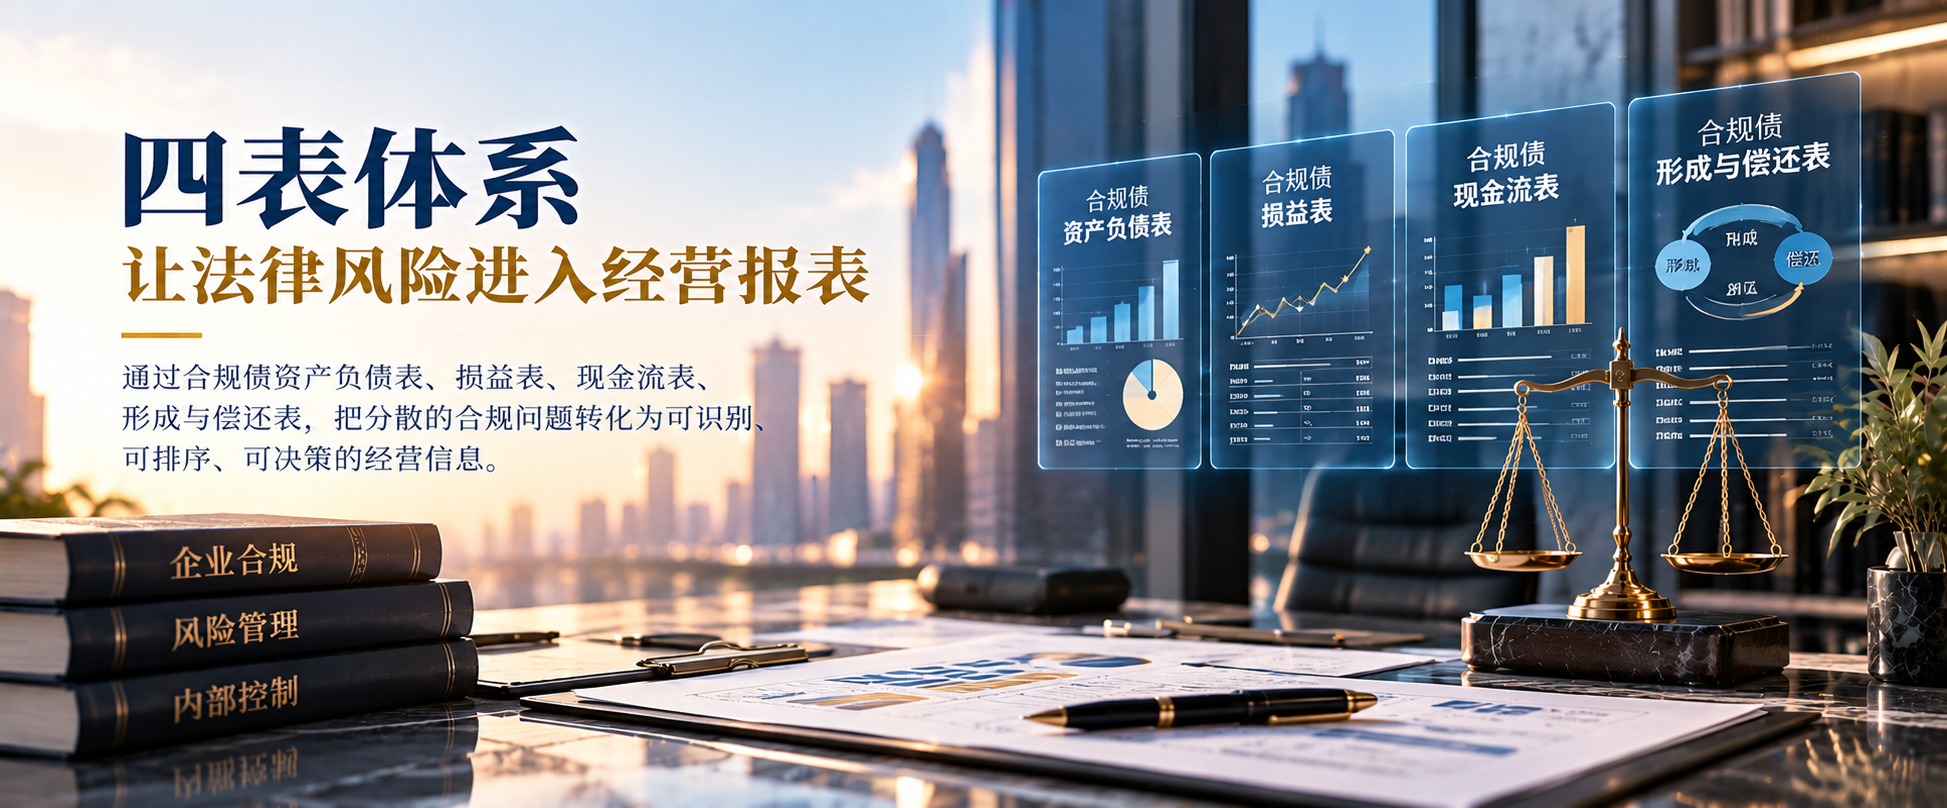
- 4张管理报表:合规债资产负债表、损益表、现金流表、形成与偿还表,共用统一事项台账。
- N项指标与行业模块:如利润吞噬倍数、营业额恢复需求、概率加权暴露等,直观翻译经营代价。
V1.0的核心贡献在于让企业清醒意识到:当期省下的合规成本并非真正的利润,而是向未来借入的“合规融资”,终将以更高的整改、罚赔和经营受限成本偿还。
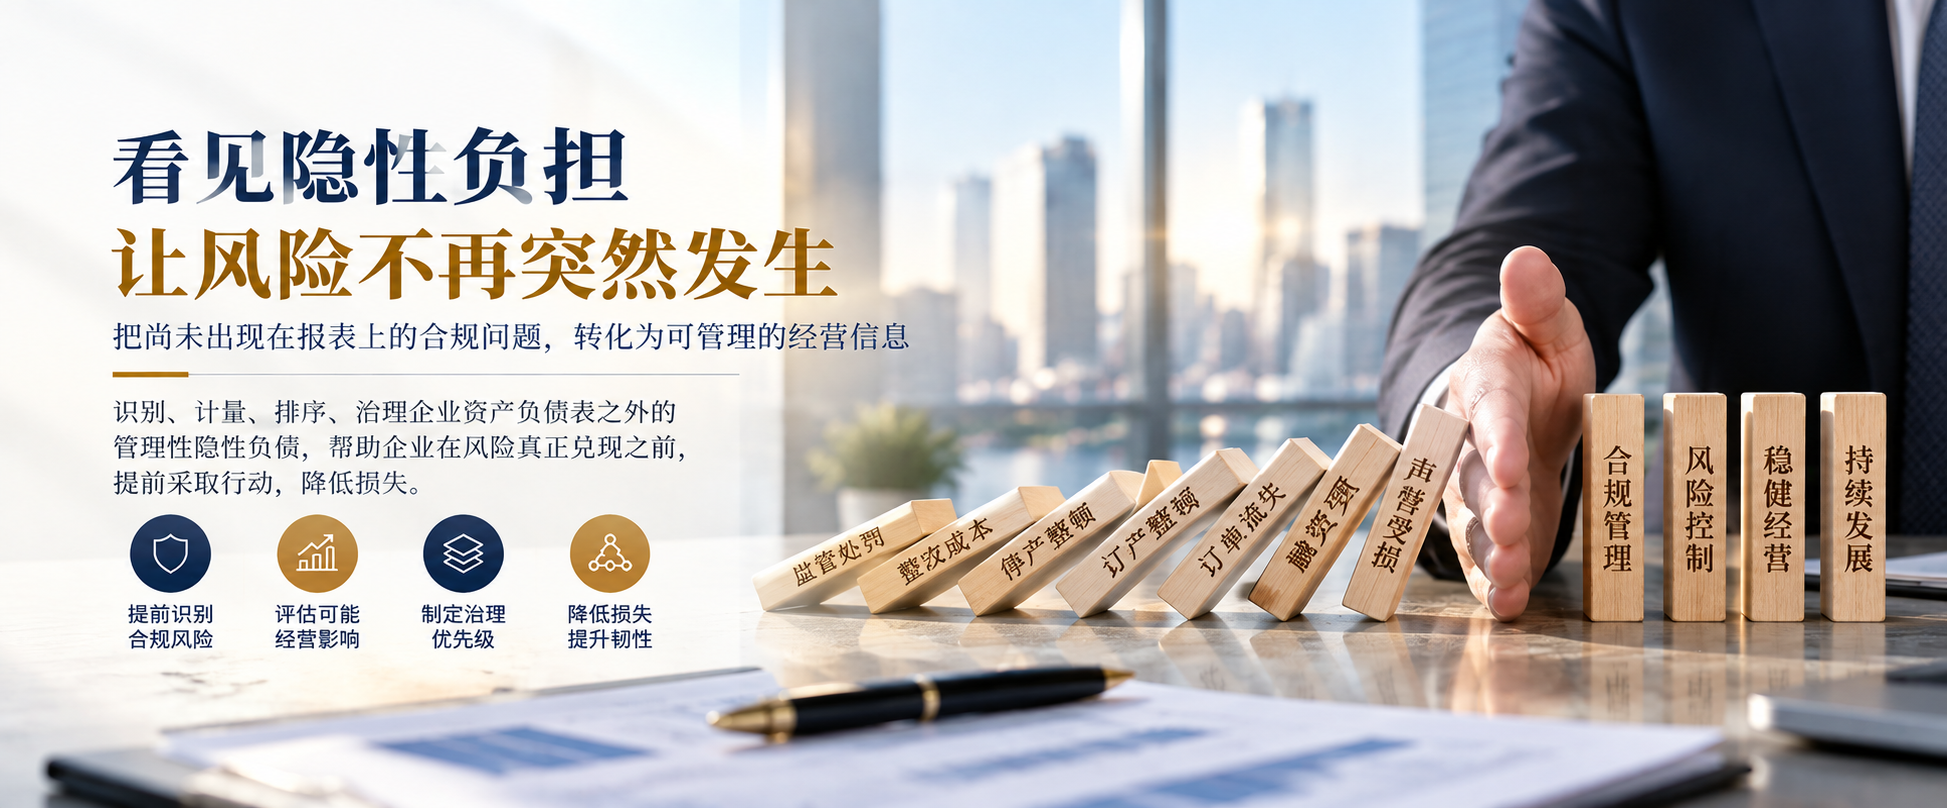
二、 迭代升维:ECD Theory V2.0 的四大核心升级与深度演进
如果说V1.0版本解决了“从无到有”的理论建构问题,那么2026年发布的V2.0版本则在实操安全性、精细化计量、合规边界及中小企业适应性上实现了全方位的深度进化,架构升级为“1-5-6-3-3-4-N”。其核心升级之处主要体现在以下四个维度:
1. 债务结构与生命周期的精细化拆解(新增“3个债务出口”与本金二元结构)
- 本金二元拆分:V2.0将“本金”进一步细分为修复性本金(确定性较高、企业可计划的整改与补缴投入)与或有性本金(受外部裁量影响的罚款与赔偿代价),分别估算、分类列示。
- 增减记双向通道:在利息/扩张要素中,V2.0正式增设了“减记”通道。当业务收缩或监管尺度放宽导致暴露下降时,台账允许并要求以严格留痕方式调低暴露,避免了V1.0中只能单向增厚的局限。
- 新增第三个债务出口(义务消灭/核销):生命周期出口从V1.0的“强制兑现与主动化解”拓展为三个出口,增加了义务消灭(核销出口)。明确因行政处罚时效经过、法规废止或业务退出而彻底消灭的义务,必须有书面法律依据与复核记录,严禁将“未被发现”当作核销理由。
2. 筑牢法律安全底线:重磅推出“台账证据法保护设计”
针对企业普遍担忧的“把合规问题写进台账是否会留下不利法律证据”这一痛点,V2.0在第七章专门增设了台账证据法保护章节,确立了五大实操纪律:
- 措辞纪律:台账坚持事实层、判断层、假设层分层表述,严禁使用“违法行为”“自认违规”等法律定性措辞,所有估算均标注为管理估算。
- 分层隔离与调取预案:敏感法律分析与台账日常管理分层存放;同时针对监管检查、诉讼或并购尽调预先制定调取应对预案,强调“不建账、不识别在司法评价中往往更不利”。
- 披露升级路径与并购策略:明确台账管理估算与法定信息披露的衔接标准,为主板上市公司和并购交易各方提供清晰的合规指引。
3. 会计对账与亏损临界指标的科学降级
- 法定报表对账:V2.0在五条计量纪律中严格明确了与法定会计准则的关系。当底层事项已在法定报表确认为预计负债时,台账须标记“已入表”并建立对账关系,防止管理口径与会计口径重复加总。
- 亏损与利润临界降级规则:针对亏损企业或微利企业,V2.0科学地调整了利润吞噬倍数和营业额恢复需求等指标的原口径,在利润为负时启用现金流净额、收入侵蚀比等降级口径,确保指标在极端经营状态下依然具备管理参考价值。
4. 覆盖全规模企业的实施路径与轻量化赋能
为了让理论真正下沉到不同体量的企业,V2.0在第十一章增设了中小企业轻量化路径与实施成本量级划分:
- 针对小微企业推出“一卡一表一清单”的最小可行形态。
- 针对多主体集团规范了同源事项的集中列示与汇总抵销规则,使ECD Theory不仅适用于大型央国企与头部集团,也能够赋能广大中小民营企业的日常合规治理。
三、 从风险止损到价值创造:构建“合规债—合规资产”双向管理新生态
无论是V1.0还是升级后的V2.0,陈德宁律师的核心愿景始终没有改变:合规管理的终极目的绝不是让企业“畏手畏脚不敢经营”,而是让企业在看清代价、理解边界的前提下做出更高质量的经营决策。
通过引入红黄橙绿分类矩阵、四表驾驶舱以及“业务举债、归口还债、合规看账、决策兜底”的四方责任机制,ECD Theory成功打通了合规与经营的“最后一公里”。更进一步,V2.0延续并强化了“合规债—合规资产”双曲线模型:左侧通过去杠杆清偿合规债实现“不输”与止损,右侧通过持续、有效、可证明的合规能力打造合规资产,将其转化为客户准入、招投标资格、融资信任、品牌信任与组织韧性,真正实现合规从“成本中心”向“价值创造中心”的华丽转身。
结语
从V1.0的破冰创建到V2.0的系统完备,《企业合规债理论(ECD Theory)白皮书》标志着我国企业合规管理理论与实务研究迈上了崭新的台阶。看见隐性负担,是为了经营得更远。在充满不确定性的市场环境中,这套兼具战略高度与实操韧性的管理理论,必将助力广大企业家和管理团队重新掌握经营的时间、成本与主动权,驶向高质量发展的新蓝海。