企业合规债识别、评估与治理
本专题围绕企业合规债的识别、评估、管理与治理,探讨企业历史经营过程中形成的隐性合规问题及其潜在经营影响,重点关注合规问题识别、合规债入账测试、风险评估、历史问题整改、整改成本测算以及合规债对企业利润、现金流和持续经营能力的影响,为企业识别和治理潜在合规风险提供专业分析与实践参考。
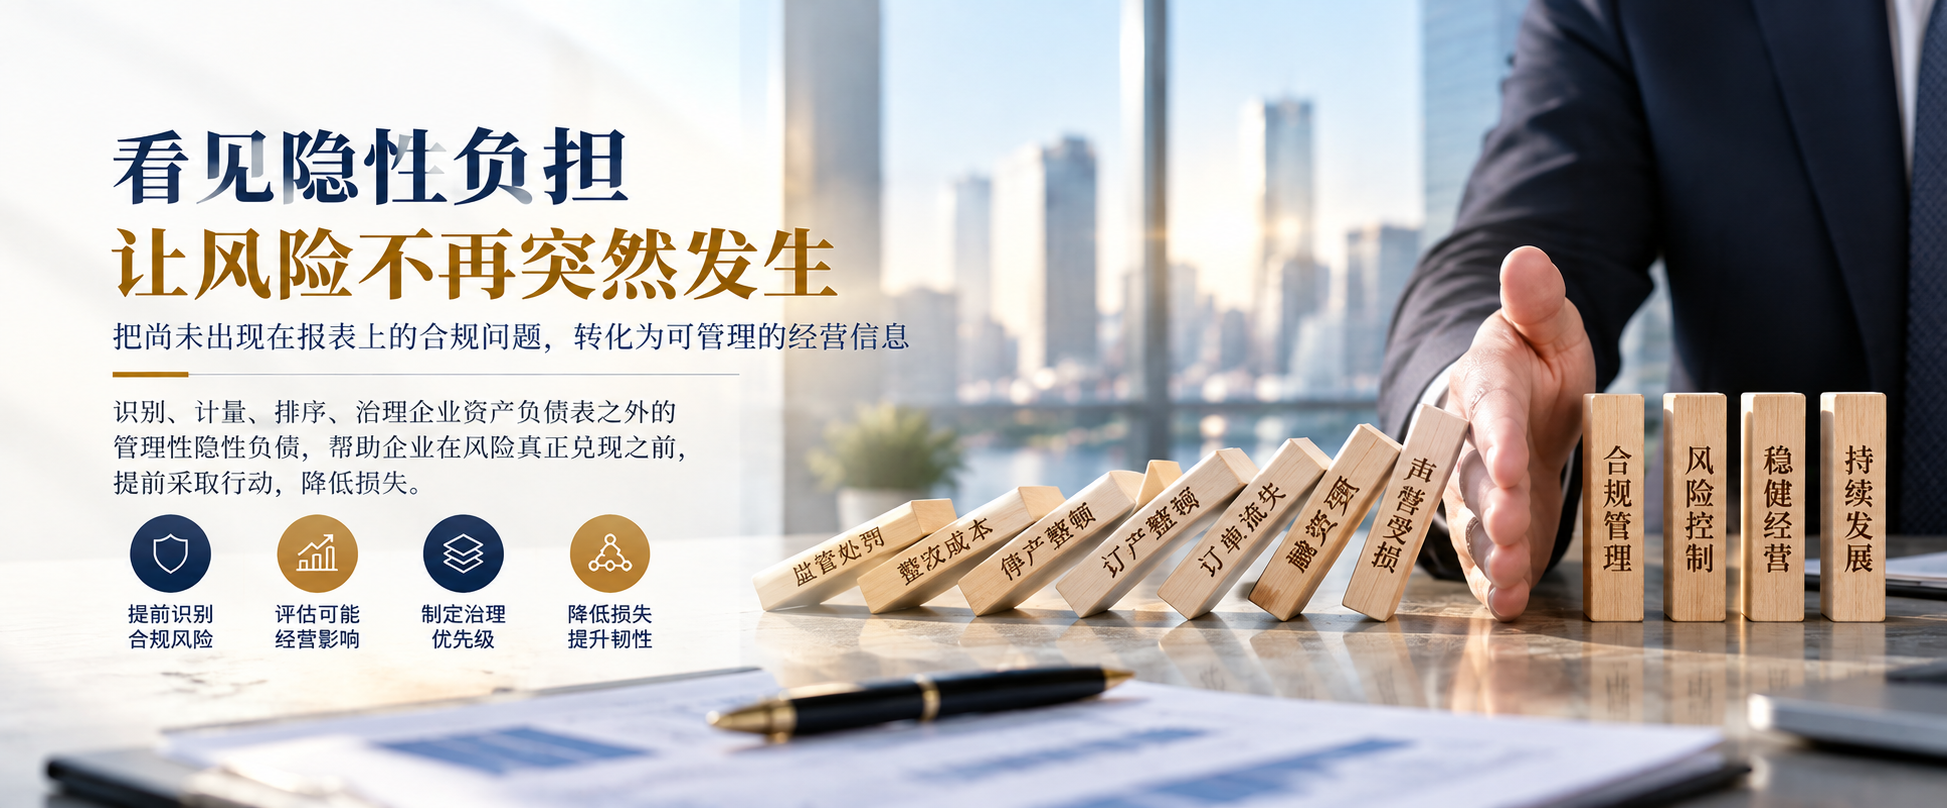
利润表上的“假象”与表外的“高利贷”:商业界为何需要重新计算“合规债”?
从商业经营与财务决策视角切入,揭示推迟合规投入本质上是向未来借入“高利贷”的经营痛点。文章重点解读了白皮书如何通过“1-5-6-3-3-4-N”架构为管理层打造“第二张资产负债表”,厘清业务与合规部门的责权利,并借助“台账证据法保护”消除建账顾虑,阐明了将表外隐性负债转化为“合规资产”与核心竞争壁垒的底层逻辑。
专业观点与实务观察查看文章 >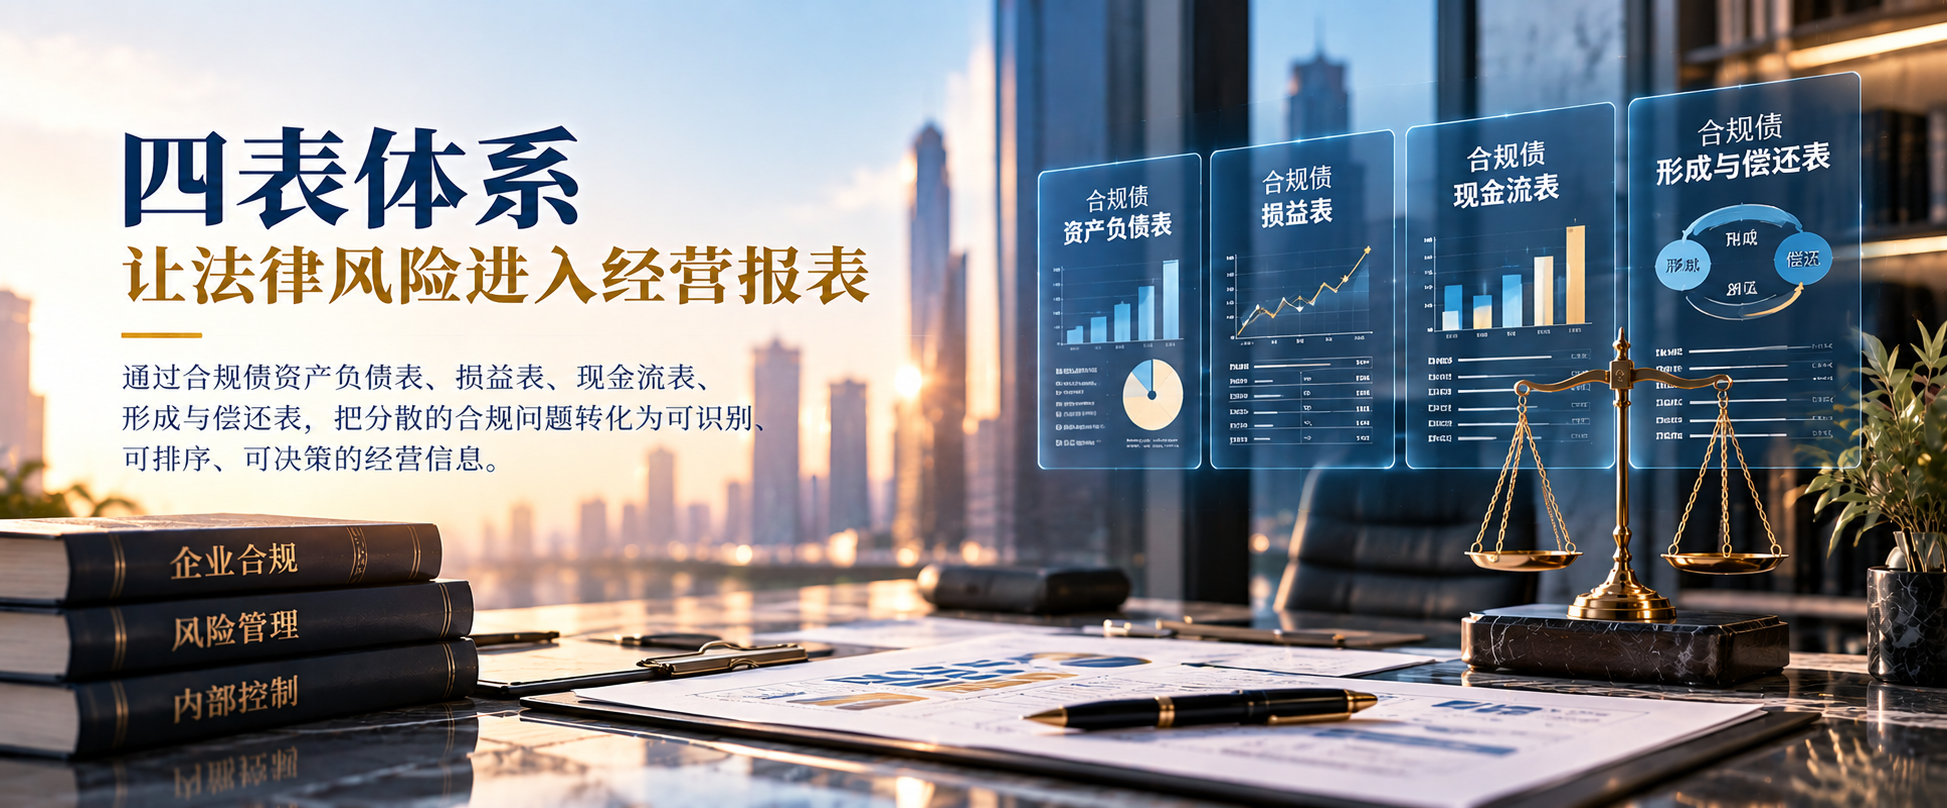
企业今天省下的合规成本去了哪里?陈德宁以“合规债”重新审视经营成本
企业暂缓整改、减少控制投入或者延迟合规建设,看似降低了当期成本,但相关义务和风险并不一定随之消失。《企业合规债理论白皮书(2026)V2.0》提出“合规债”管理视角,帮助企业重新判断当期成本、未来损失与经营风险之间的关系。
专业观点与实务观察查看文章 >
企业真正要警惕的,可能是那些“还没出现在报表上的债”
《企业合规债理论白皮书(2026)V1.0》提出“企业合规债”管理概念,提醒企业关注那些尚未进入财务报表、却可能在未来转化为整改、赔偿、罚款、停产、资质受限或订单损失的隐性负担。企业越早识别这些问题,越有机会在风险集中兑现前主动安排整改节奏与资源。
专业观点与实务观察查看文章 >