在企业日常经营中,增长、成本、效率和风险往往同时存在。面对有限的预算和资源,管理层需要不断作出取舍:设备是不是今年必须升级,制度是不是现在就要完善,已经发现的问题能不能等到明年再整改,业务快速扩张阶段能不能先把增长放在前面。很多情况下,推迟一项合规投入确实能够减少企业当期支出,但从更长的经营周期来看,这笔成本是否真的被“省下来”,却值得重新审视。
陈德宁在《企业合规债理论白皮书(2026)V2.0》中提出了一个与企业经营密切相关的判断:**当期没有支付的合规成本,并不意味着这笔成本真正消失,它有可能只是被推迟到了未来。**当企业通过延迟整改、降低控制标准或者减少必要投入换取今天的利润、速度和现金流时,一部分未来需要承担的经营负担也可能随之形成。
为了描述这种现象,白皮书提出“企业合规债”的管理概念。所谓企业合规债,是企业在经营过程中因未预防、未改进、延迟、规避或者弱化必要合规投入而累积,并可能在未来通过整改、补缴、赔偿、罚款、停产、资质受限、融资成本、订单损失或者信任修复等方式付出代价的合规义务与风险敞口。这里讨论的重点并不是给企业增加一个新的法律责任类型,而是帮助管理层看见那些尚未完整体现在财务报表中的经营负担。
在企业合规债理论中,陈德宁进一步将可能形成合规债的行为概括为五种“举债动作”,即未预防、未改进、延迟、规避和弱化。这五种情形并不完全相同,但都指向一个共同问题:企业原本应该投入的部分管理资源没有在适当时间、按照适当标准真正投入,而相关义务或者风险敞口仍然存在。
例如,一家企业业务规模扩大以后,原有的安全、环保、数据或者供应链控制措施已经无法适应新的经营规模,但企业没有同步进行升级,这种情况下就可能出现“未改进”;如果企业已经明确知道某项问题需要整改,却因为预算、项目进度或者其他经营压力决定暂缓处理,则可能表现为“延迟”;还有一些企业制度文件十分完善,但在实际经营中缺少授权、执行、验证和留痕,这种“纸面合规”则可能形成另一种更加隐蔽的管理负担。
从短期财务数据来看,推迟这些投入甚至可能让企业当期表现更好。少花一笔整改费用,当期利润可能提高;暂时不升级设备,现金流可能更加宽裕;减少一些控制程序,业务推进速度可能更快。但如果原有问题并没有真正消除,企业只是获得了一段时间上的缓冲,未来一旦监管环境变化、业务规模扩大、客户开展尽调或者某个风险事件被触发,过去没有支付的成本就可能重新回到企业经营之中。
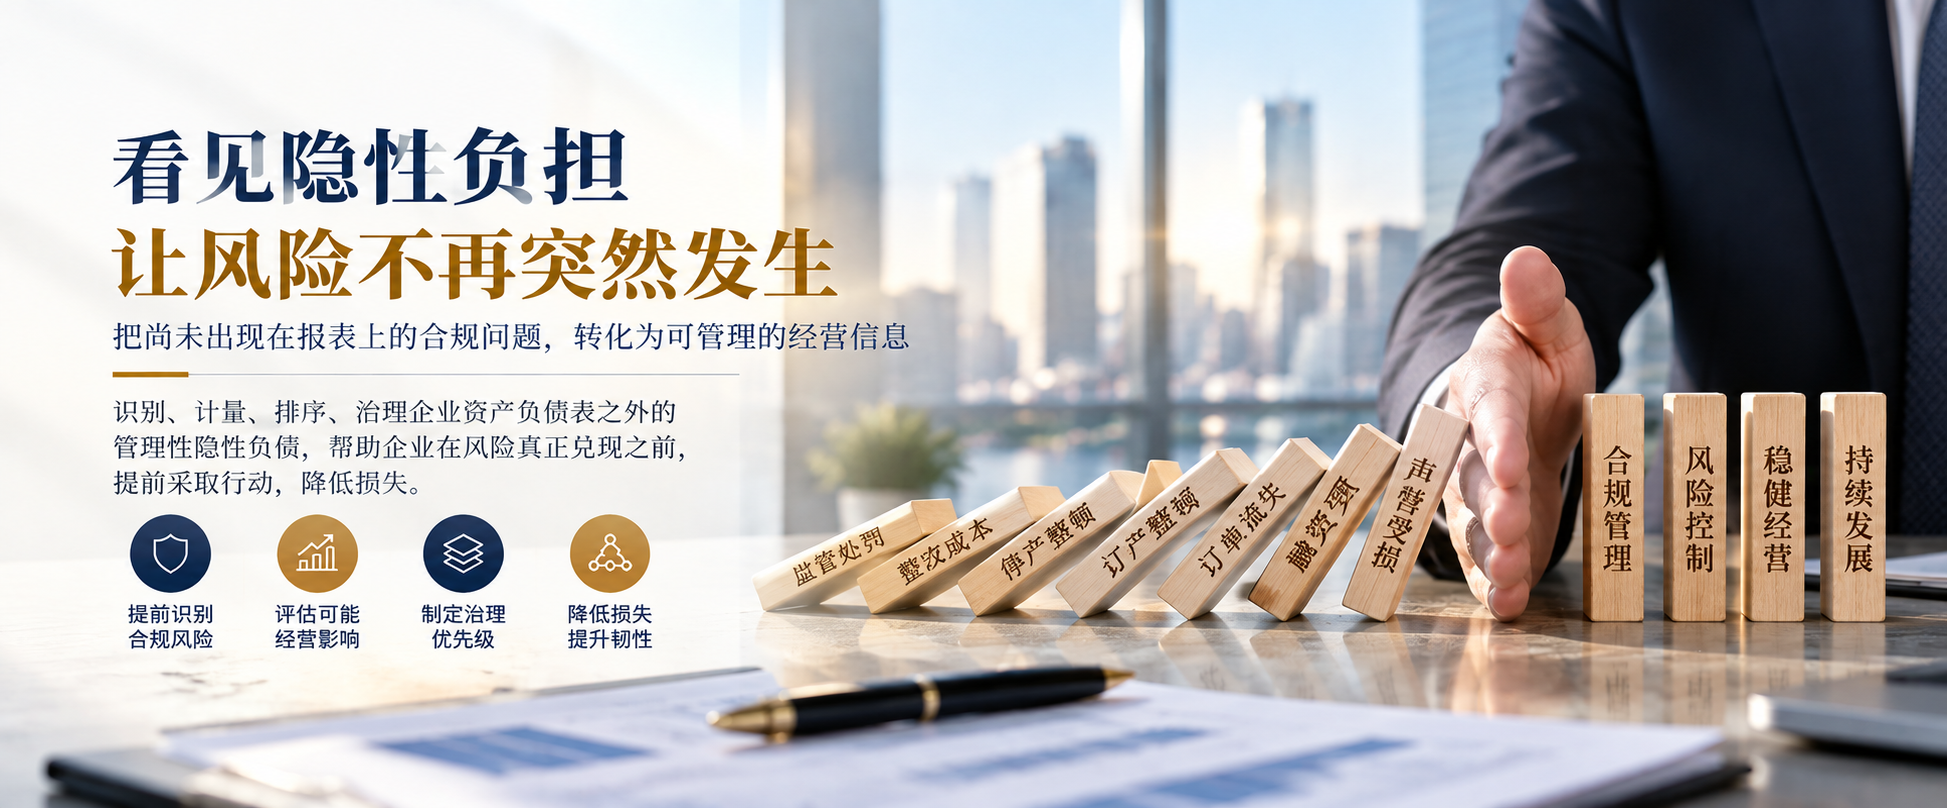
白皮书通过制造企业的情景推演,对这种“延期成本”进行了进一步说明。在推演场景中,企业原本计划投入一定资金进行生产控制升级,但由于经营压力选择推迟,随后控制缺口扩大,最终需要承担设备升级、系统改造、停线整改和专业服务等更高成本。白皮书明确指出,这类案例属于方法推演而非真实企业事实,其意义在于展示一个管理逻辑:企业决定暂时不投入时,不应只计算今天节省了多少钱,还应该同时评估这项选择可能形成多大的未来负担。
这种思路实际上把合规问题从法律部门进一步推到了经营决策层面。过去,企业讨论合规问题时往往首先关注“会不会被处罚”“是否构成违法”,但对于经营管理者而言,一项合规问题的实际影响远不止于罚款。如果它进一步影响生产经营资格、核心客户合作、招投标资格、供应链准入或者融资安排,即使直接处罚金额并不高,对企业造成的经营影响也可能非常明显。
同样一笔100万元的潜在损失,对不同企业的意义也完全不同。对于利润率较高、现金储备充足的企业而言,它可能只是一次可以承受的整改成本;但对于净利润率较低、现金储备有限的企业而言,这笔损失可能需要通过数千万元新增营业收入才能重新赚回来。如果支出又恰好集中发生在企业现金流紧张时期,风险就可能从普通的合规问题进一步演变为经营连续性问题。
因此,企业合规债理论并不是要求企业面对所有风险都立即投入大量资源整改,而是希望企业能够更加理性地比较不同问题。哪些合规债正在快速增厚,哪些距离兑现时间已经很近,哪些可能影响核心业务,哪些可以通过较低成本主动化解,都应该成为企业安排整改预算和资源配置时考虑的因素。
从这个角度来看,合规管理与经营并不是相互对立的。真正有效的合规管理不是简单告诉企业“这个不能做、那个有风险”,而是帮助企业在经营选择发生之前更加完整地看见成本。当管理层既能够看到一项决策今天能够创造多少收入和利润,也能够看到它是否可能把一部分成本推向未来,企业才拥有更加充分的信息作出选择。
企业今天省下来的合规成本究竟去了哪里?企业合规债理论给出的答案并不是“它一定会变成损失”,而是提醒管理层:**如果相关义务和控制缺口仍然存在,那么这笔成本就值得被持续识别、计量和治理。**越早看见它,企业就越有机会选择成本更低、影响更小的方式主动化解,而不是等到风险集中兑现以后再被动承担更大的经营代价。