企业已经知道一项经营活动“存在合规风险”,接下来应该怎么办?对于法务和合规人员而言,可以继续分析法律依据、责任类型和整改措施;但站在企业经营管理层的角度,仅仅知道“有风险”往往还不够。管理者还需要进一步判断,这个问题可能造成多大的经营影响,什么时候需要真正支付成本,是否会影响现金流、经营资格、核心客户、供应链或者融资,以及在整改资源有限的情况下,哪些问题应该优先处理。
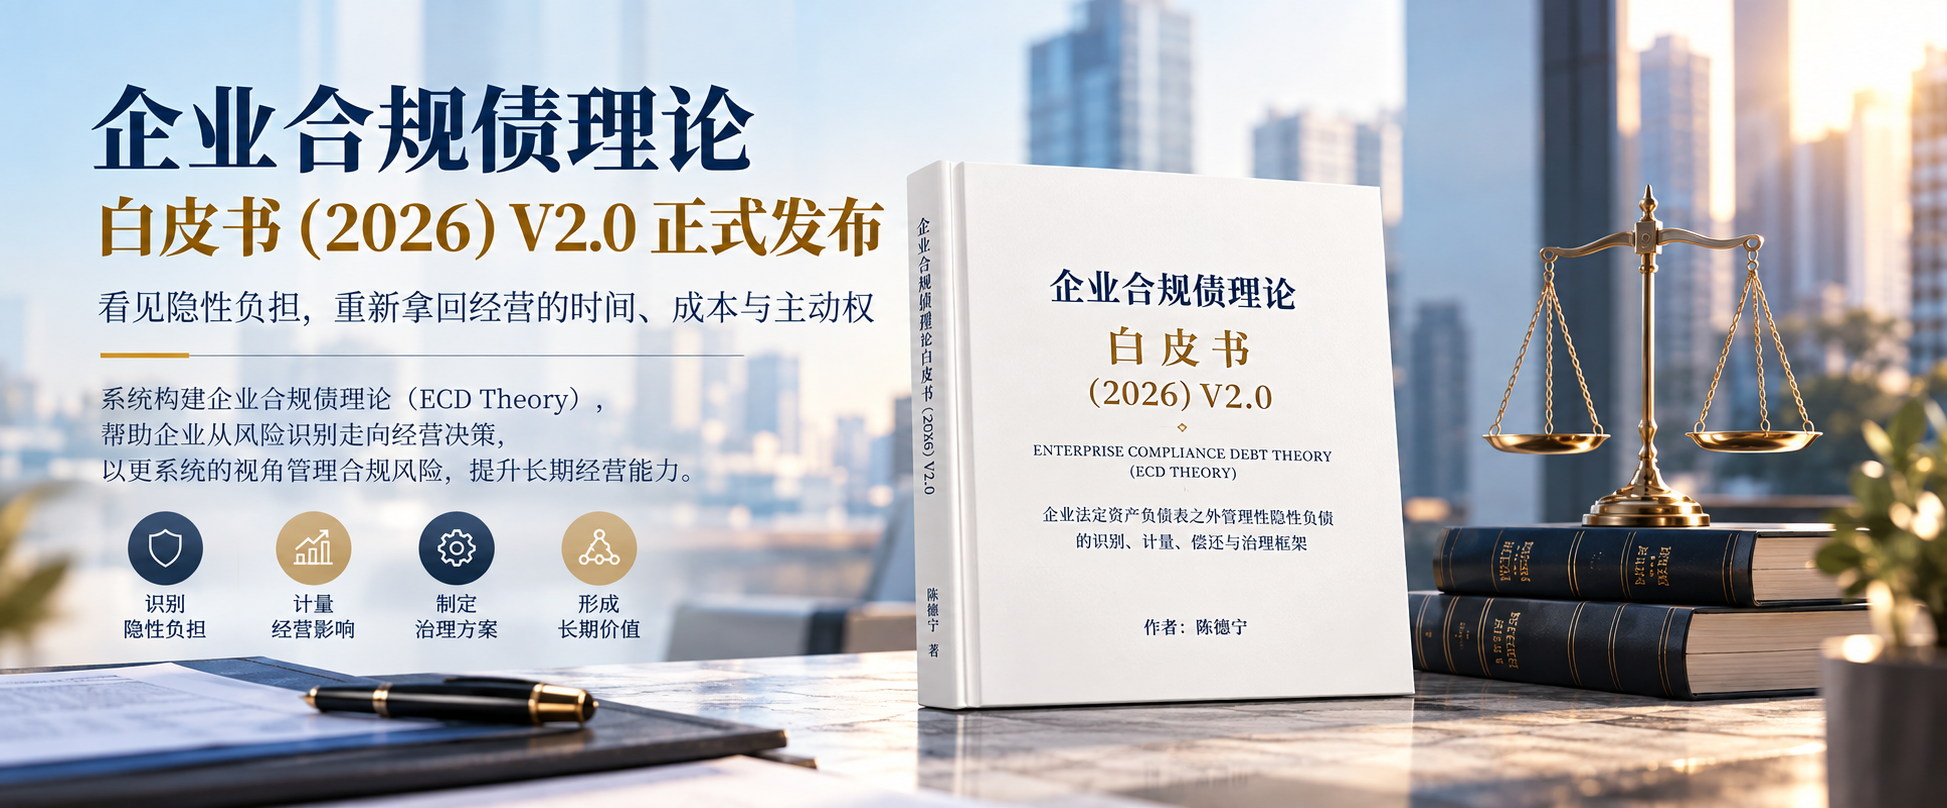
围绕这一企业经营中的现实问题,陈德宁在《企业合规债理论白皮书(2026)V2.0》中系统构建企业合规债理论(Enterprise Compliance Debt Theory,简称ECD Theory),尝试在传统法律风险语言与企业经营语言之间建立新的连接。白皮书希望把过去分散在法务、合规、财务、审计、人力、安全、环保、数据、知识产权和供应链等不同部门中的风险信息,进一步转化为企业管理层能够用于资源配置和经营决策的信息。 企业合规债理论(ECD Theory)白皮书(2026)V2.…
白皮书提出,企业在经营过程中,因未预防、未改进、延迟、规避或者弱化必要合规投入而累积,并可能在未来通过整改、补缴、赔偿、罚款、停产、资质受限、融资成本、订单损失或者信任修复等方式付出代价的合规义务与风险敞口,可以从企业经营管理角度理解为“企业合规债”。需要特别说明的是,这里的“债”并不是民商事法律意义上的债务,也不是会计准则意义上的负债,而是一种用于企业内部风险管理和经营决策的管理语言。
这一概念背后反映的是企业经营中一个并不少见的现象。有些企业为了控制当期成本、保证项目进度或者追求业务增长,会选择暂缓整改、减少控制投入,甚至在业务规模已经发生变化后仍然沿用原来的管理措施。从短期来看,这些选择可能确实减少了当期支出,但本应承担的合规成本并不一定真正消失。一旦问题随着时间推移、业务扩张或者外部环境变化不断累积,企业未来需要承担的整改和经营成本反而可能进一步增加。
为了让“合规债”从一个形象化概念进一步成为可以应用于企业管理的工具,陈德宁在V2.0版本中将整个理论体系概括为**“1—5—6—3—3—4—N”框架**。这一体系包括1个核心定义;未预防、未改进、延迟、规避、弱化5类举债动作;本金、扩张与增厚、期限、债权人、不合规事件、偿还方式6个债务要素;法定时钟、事件时钟、内部时钟3类兑现时钟;强制兑现、主动化解、义务消灭3个债务出口,以及4张管理报表和一系列管理指标、行业应用模块。
其中,“兑现时钟”的设计进一步回答了企业管理层非常关心的“风险什么时候会真正变成损失”这一问题。同样一个合规问题,如果可能在未来三个月集中形成现金支出,与未来几年逐步解决,对企业经营造成的压力显然不同;如果某项问题还可能因为监管检查、客户尽调、融资审核或者重大交易而提前暴露,其实际优先级也可能发生变化。因此,合规风险管理不能只判断风险大小,还需要同时关注其兑现条件和时间。
在这一理论框架基础上,白皮书还进一步构建了合规债资产负债表、合规债损益表、合规债现金流表以及合规债形成与偿还表,希望从存量、利润影响、现金压力以及形成和治理过程等不同角度,让企业管理层更加直观地理解自身合规状况。与传统风险清单相比,这种方式更加关注合规问题与企业经营之间的关系,让管理层能够看到一项风险究竟可能吞噬多少利润、需要多少营业收入才能弥补,以及什么时候可能真正影响企业现金流。
陈德宁在白皮书中也明确说明,并不主张对“Compliance Debt”或者“合规债”这一术语本身享有首创权。此次研究更加关注的是,在企业经营管理场景下,如何围绕合规债建立相对完整的定义、形成机制、内部结构、计量方式、管理报表和治理路径,从而使这一概念真正具备企业管理应用价值。 企业合规债理论(ECD Theory)白皮书(2026)V2.…
从传统的“发现风险”,到进一步识别风险背后的利润、现金流、经营资格和交易影响,企业合规债理论所尝试推动的,是企业合规管理语言的一次转换。它并不是为了让企业追求“零风险”,也不是为了计算出一个看似精确的“合规债总额”,而是希望帮助企业更早发现那些尚未出现在财务报表上的经营负担,在风险真正集中兑现之前,仍然拥有调整资源、安排整改和选择治理时点的空间。
对于企业管理层而言,这也意味着合规不应只在风险发生之后出现。无论是投资、采购、用工、产品上市,还是资金、数据、供应链和重大经营决策,企业在关注收入、利润、成本和效率的同时,也需要判断今天的经营选择是否正在把一部分本应承担的管理成本推向未来。当这些信息能够真正进入经营决策,合规才有可能从专业部门的一项工作,逐步成为企业整体经营管理的一部分。