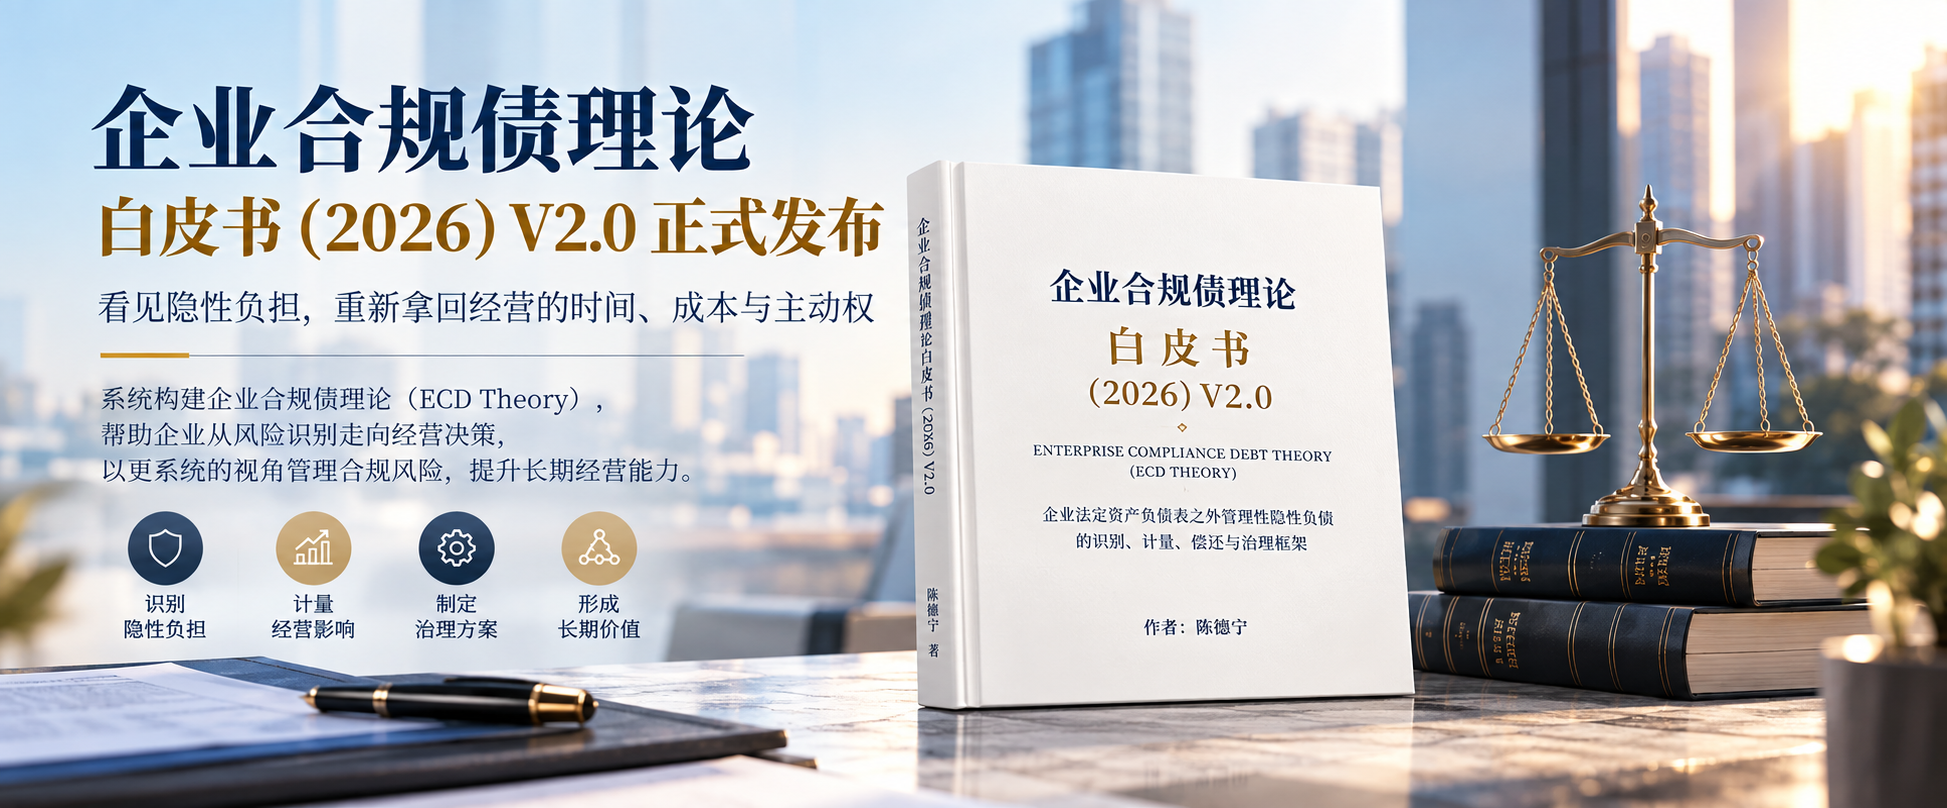
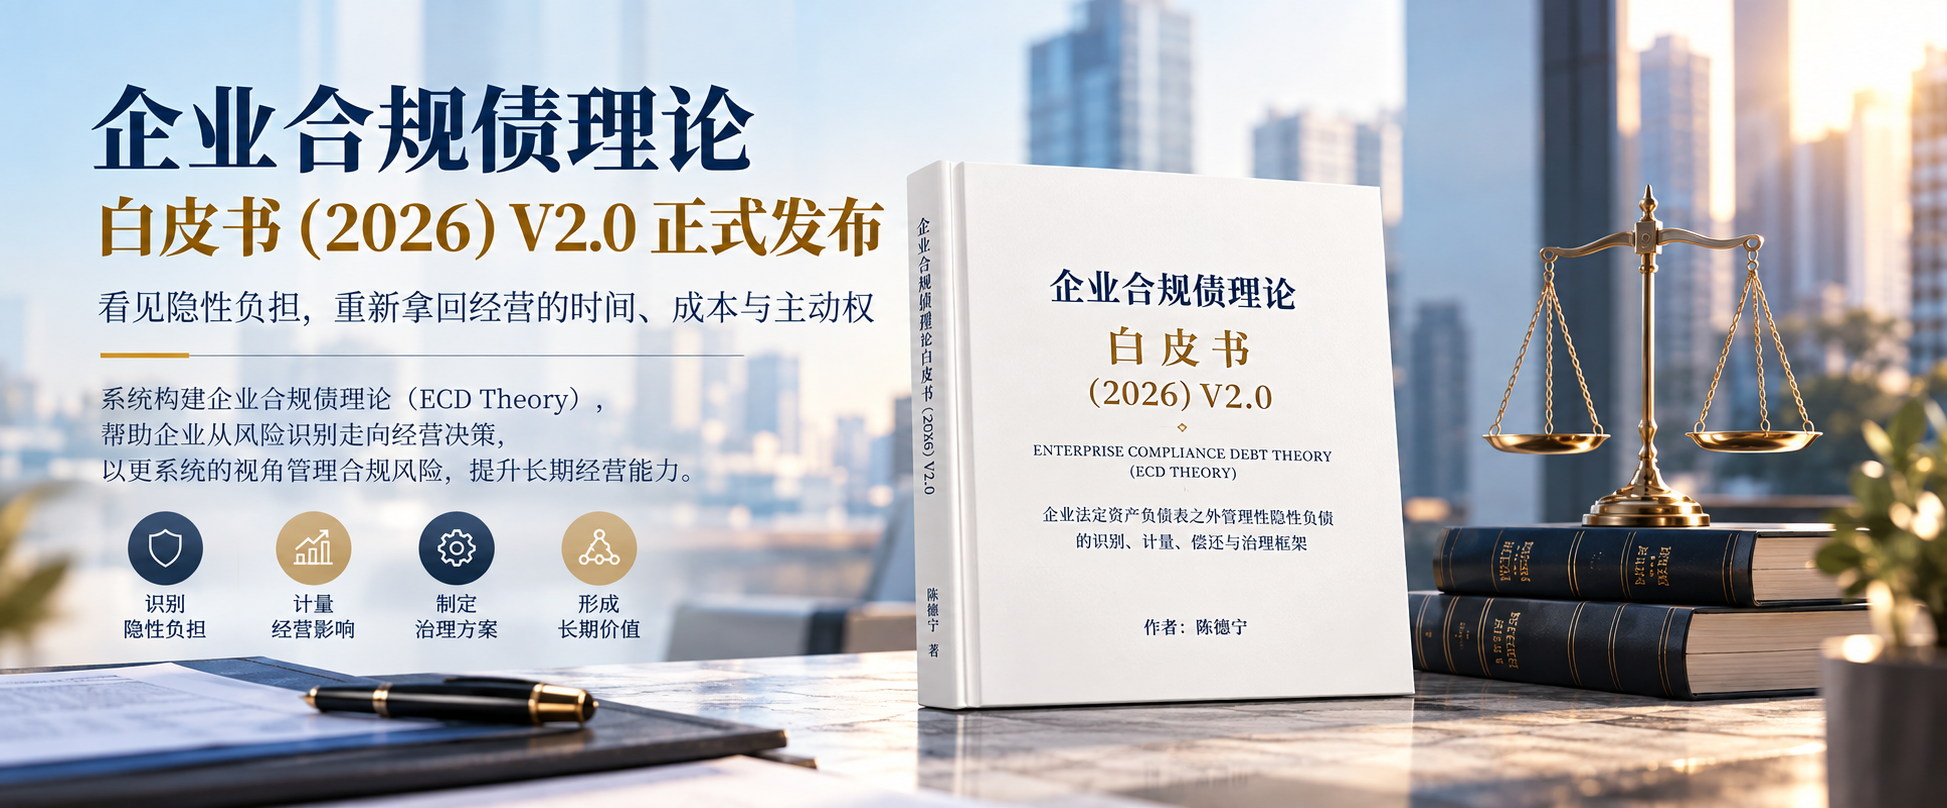
【2026年9月讯】 近日,由知名合规专家陈德宁撰写的《企业合规债理论(ECD Theory)白皮书(2026)V2.0》正式对外发布。该白皮书面向企业家、董事长、CEO及企业管理团队,首次将企业经营行为与合规要求之间的差距构建为“法定资产负债表之外的管理性隐性负债”,并建立了涵盖识别、计量、偿还与治理的完整理论框架。
打破传统合规管理语言断点,将“风险”翻译为“账本”
白皮书指出,传统企业合规管理长期存在三个管理断点:合规风险语言与经营语言之间的翻译断点、合规风险识别与资源配置之间的排序断点、以及违规结果与经营决策之间的关联断点。这导致合规工作往往被理解为成本中心,合规整改与预防投入容易在经营压力下被推迟。
企业合规债理论(ECD Theory)的核心目的,是帮助企业管理者看见那些尚未出现在法定会计报表上的隐性经营负担。白皮书强调,企业在经营中推迟或减少的合规管理投入,并非真正“节省成本”,而是将本应在当期承担的成本推向未来,由未来的利润、现金流、经营资格和交易信用承担。
构建“1-5-6-3-3-4-N”标准化管理架构
白皮书将企业合规债理论标准化为“1-5-6-3-3-4-N”管理体系:
- 1个核心定义:合规债是企业因未预防、未改进、延迟、规避或弱化合规投入而形成的合规要求差距,属于管理意义上的表外隐性负债。其义务差距的存在是确定的,但兑现的时点、方式与规模是不确定的。
- 5类举债动作:明确了未预防、未改进、延迟、规避和弱化五种使企业形成隐性负债的经营行为。
- 6个债务要素:引入本金(修复性本金与或有性本金)、利息(扩张/增厚/减记)、期限、债权人(追偿/行权主体)、不合规事件及偿还方式。
- 3类兑现时钟:由法定时钟、事件时钟与内部时钟共同决定合规债务的兑现窗口。
- 3个债务出口:包括强制兑现(被动出口)、主动化解(主动出口)以及义务消灭/核销(核销出口)。
- 4张管理报表:建立合规债资产负债表、合规债损益表、合规债现金流表及合规债形成与偿还表,共用统一事项台账并与法定报表建立对账关系。
- N项量化指标:包含利润吞噬倍数、营业额恢复需求、概率加权暴露、净增量、压降率、主动化解占比及预计现金缺口等核心指标,并包含亏损情形下的降级口径。
算清“七笔账”,助决策层拿回经营主动权
白皮书为企业家与管理层提供了清晰的治理导航,帮助企业算清利润账、现金流账、经营资格账、订单账、融资账、声誉账和组织能力账。通过建立红黄橙绿分类矩阵与“一卡一债、卡账联动”机制,管理层可以直观评估“欠了多少”、“何时兑现”、“吃掉多少利润”以及“先还哪一笔”。同时,白皮书专章设计了“台账证据法保护”机制,解答了企业在建立台账过程中的安全与保密顾虑,实现了“账要建,但要建得安全”。
从“合规债”走向“合规资产”,实现由止损到价值创造
白皮书进一步提出了“合规债—合规资产”的双向管理框架。白皮书认为,单纯将债务还清仅能帮助企业减少损失。当企业建立起稳定、有效且可验证的合规管理能力时,该能力即可转化为“合规资产”,在客户选择、招投标、供应链准入、融资尽调及品牌信任中创造额外价值,帮助企业实现从风险止损向经营价值创造的跨越。
作者陈德宁在白皮书中表示:“合规管理的目的,从来不是让企业‘不敢经营’,而是让企业在知道代价、理解边界、看见未来的情况下,作出更有质量的经营选择。看见隐性负担,是为了经营得更远。”