【2026年9月·商业观察】 在不少企业管理层的固有认知里,“合规”往往意味着无休止的合规成本支出、繁琐的审批流程以及对业务发展的牵制。然而,当突如其来的行政处罚、停产整顿或供应链踢除导致企业利润瞬间被侵蚀时,决策者才猛然发现:那些曾经省下的合规费用,早已在暗中按高息计提,变成了吞噬企业的隐性高利贷。
面对传统合规管理“专业正确、经营无感”的困境,陈德宁在其最新发布的《企业合规债理论(ECD Theory)白皮书(2026·V2.0)》中,为企业家、董事会与CFO们提供了一个全新的解题视角——企业合规债(ECD)。
白皮书指出,合规缺失不是单纯的风险问题,而是一笔“法定资产负债表之外的管理性隐性负债”。
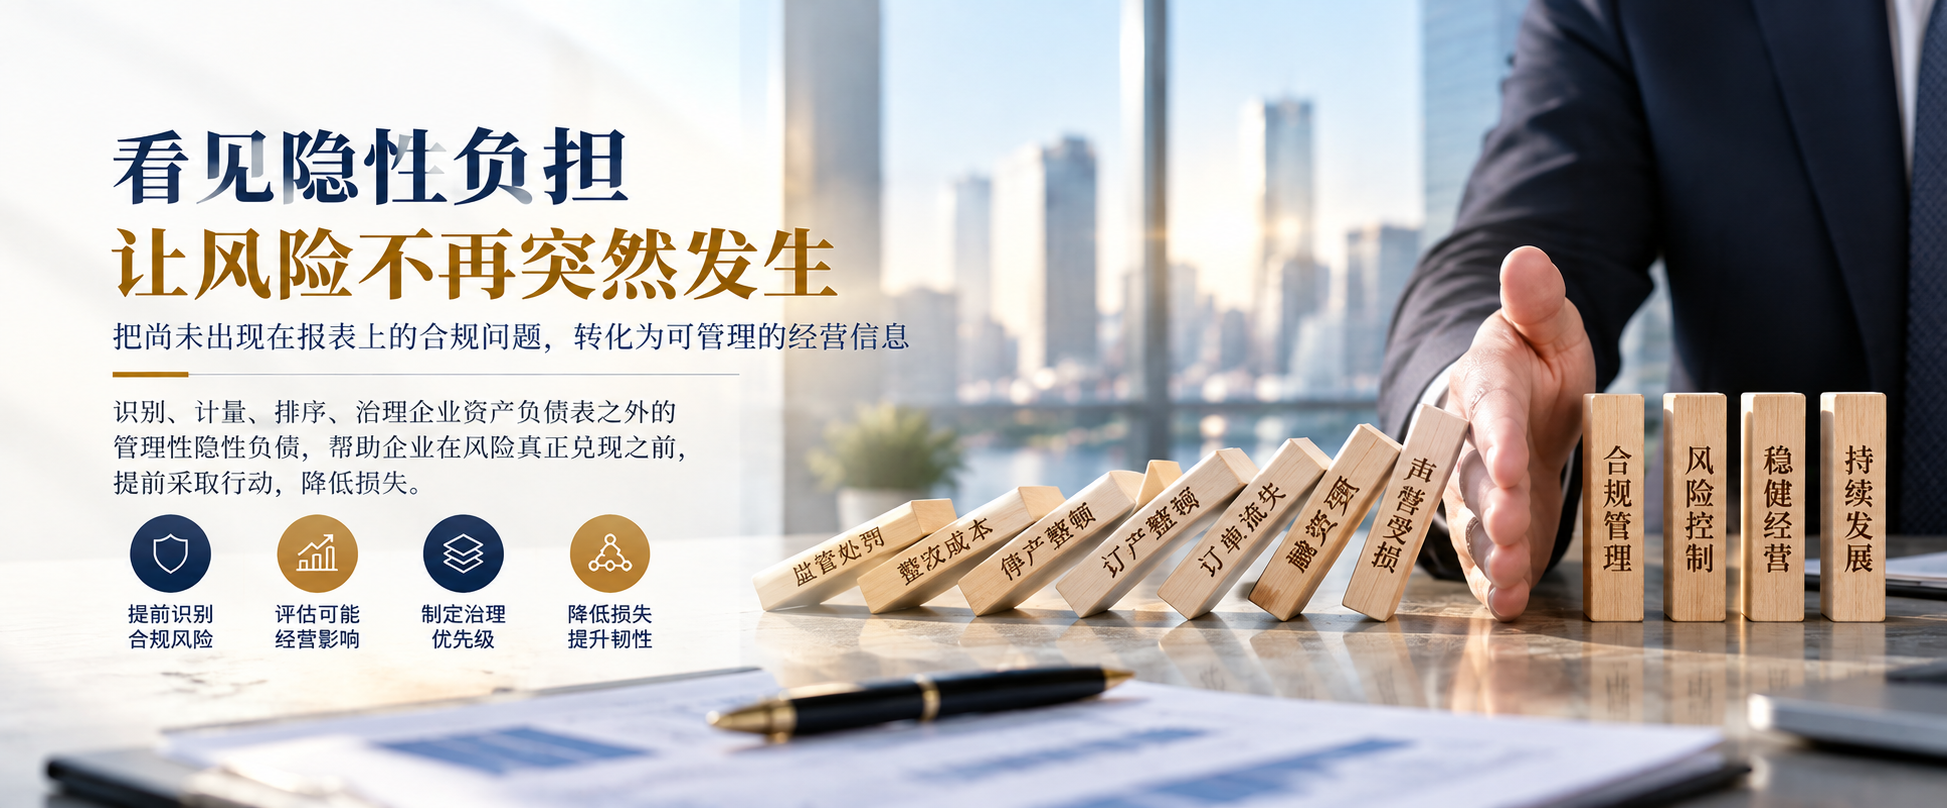
算清经营“七笔账”:推迟合规,本质上是向未来借“高利贷”
传统风险评估报告充斥着专业术语,常常让CFO和CEO难以将其转化为具体的经营决策依据。白皮书直击痛点,提出:企业在经营中规避或弱化合规投入,并非节省了资金,而是向未来发起了一笔“合规融资”。
当期欠下的账,未来终将以更高昂的代价来兑现。为了打破“合规与经营”之间的语言壁垒,白皮书将抽象的合规隐患转化为经营者触手可及的七笔账:
- 利润与现金流账:引入“利润吞噬倍数”,精准测算违规事件对净利润的直接蚕食,并预判未来12个月的现金流缺口。
- 订单与资格账:量化合规差距对业务连续性、客户资质审核及招投标资格的致命打击。
- 融资与声誉账:评估隐性负债对企业估值、融资尽调及市场信任度的深层折损。
这种“债务化”的表达,让高管层第一次能够像审视财务报表一样,清晰看到表外隐性负担对企业生存能力的真实冲击。
打造高管“第二张资产负债表”:“1-5-6-3-3-4-N”解构表外负担
为了让这一理论在企业内部真正落地,白皮书构建了极其严密且具操作性的“1-5-6-3-3-4-N”管理架构,帮助企业搭建合规债务的“对账单”:
- 识别举债行为(5类):剖析企业在经营中常见的不动作(未预防、未改进)与消极动作(延迟、规避、弱化)。
- 建立计量模型(6要素):明确本金、利息、期限、债权人、不合规事件及偿还方式,对表外负债进行精细化登记。
- 掌控兑现时钟(3时钟)与出口(3出口):统筹法定时钟、事件时钟与内部整改时钟,打通主动化解、强制兑现与核销三大债务消除路径。
- 管理报表化(4张表):建立合规债资产负债表、损益表、现金流表与趋势表,让表外隐性债务全面“显性化”。
此外,白皮书还特别针对AI科技、传统制造及平台经济等不同业态,设计了灵活的量化指标与亏损企业指标降级机制,确保不同生命周期的企业都能找到适配的治理路径。
破除内部“甩锅”与安全顾虑:厘清权责与“台账证据法保护”
长期以来,合规整改往往落入“业务部门举债、合规部门背锅”的怪圈。白皮书重塑了治理权责,确立了“谁举债、谁还债、谁看账、谁兜底”的四方责任体系:
- 业务部门作为“举债主体”,必须对其经营决策产生的合规差距负责;
- 归口整改部门负责“清偿还债”;
- 合规/法务部门担当“看账与预警”角色;
- 最高管理层提供资源并承担“最终兜底”责任。
针对企业普遍担心的“建账记录缺陷可能反成不利证据”的顾虑,白皮书独创了“台账证据法保护”机制。通过“只记录事实差距、不自认定性”的措辞纪律,配合敏感数据分层隔离预案,切实保障企业“账建得起、还得了、建得安全”。
结语:从“减负”到“赋能”,将合规转化为终极竞争壁垒
陈德宁在白皮书中强调:“看见隐性负担,是为了经营得更远。”
消减合规债务只是第一步。白皮书指出,当企业能够建立起长期、稳定且可验证的合规清偿与防范能力时,“合规债”将逆向转化为“合规资产”。这种确定性将直接转化为企业在供应链准入、资本市场估值及客户信任中的核心竞争优势,助推企业实现从“风险止损”向“价值创造”的跨越。