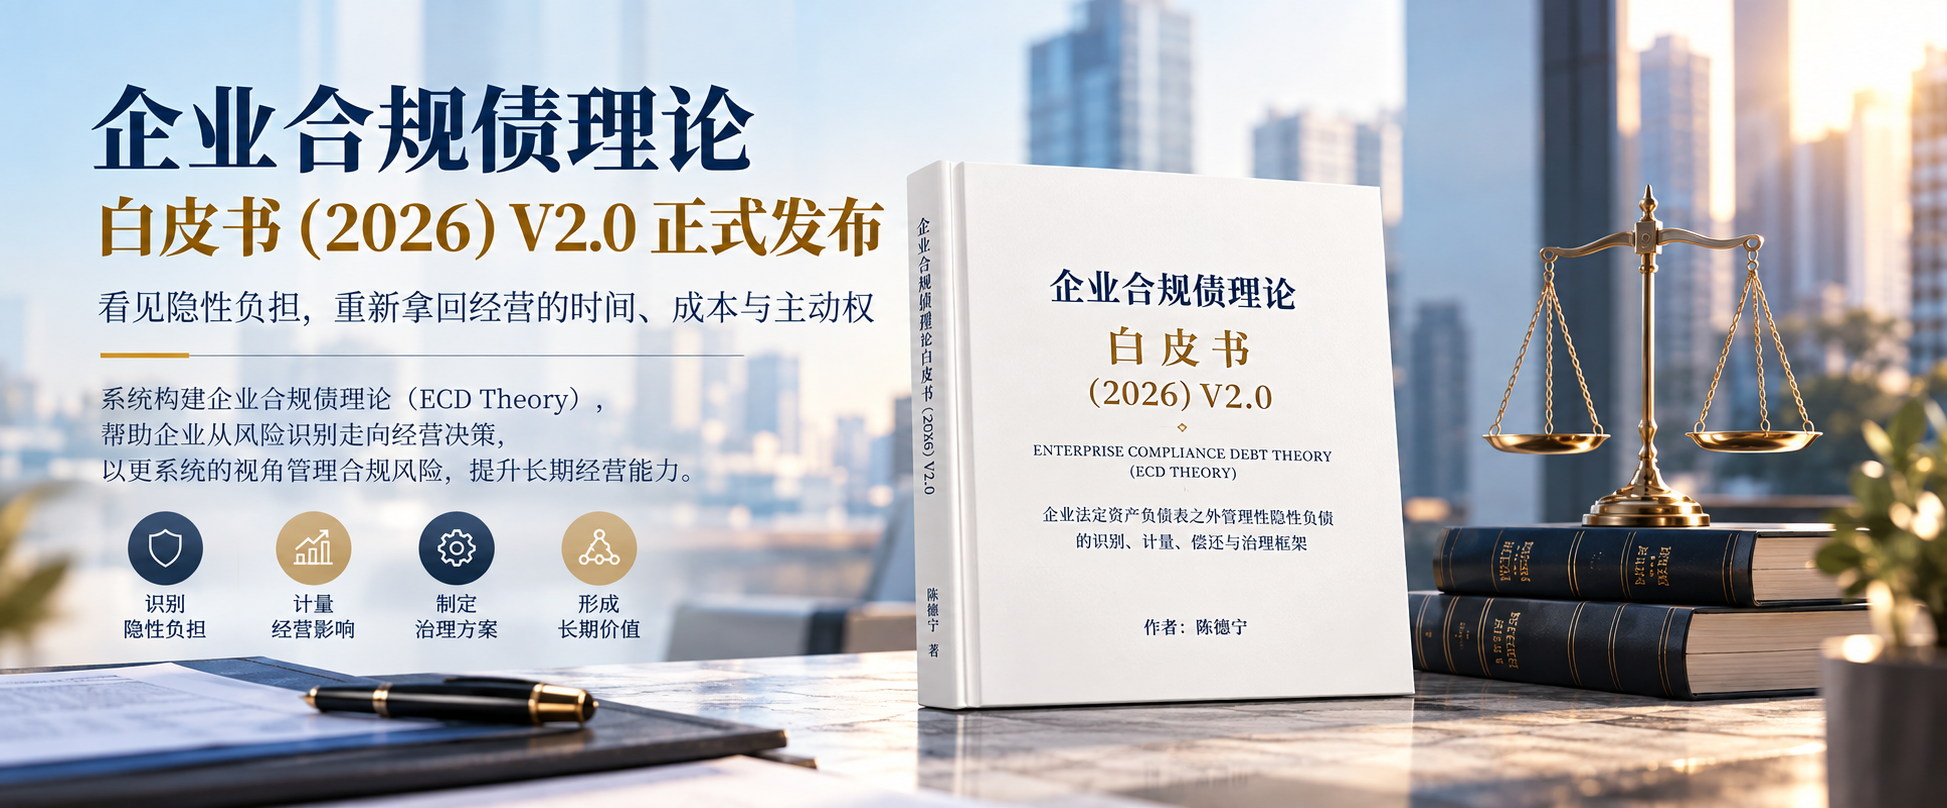
【2026年9月讯】 近日,由陈德宁撰写的《企业合规债理论(ECD Theory)白皮书(2026·V2.0)》(以下简称白皮书)正式对外发布。白皮书面向企业家、董事长、CEO等管理团队,系统提出了“企业合规债理论”(Enterprise Compliance Debt Theory,简称 ECD Theory)。该理论打破了传统合规风险管理的语言壁垒,将企业因合规投入不足或控制缺失而形成的义务差距,首次定义为“法定资产负债表之外的管理性隐性负债”,旨在帮助企业决策层看见隐性负担,重新拿回经营的时间、成本与主动权。
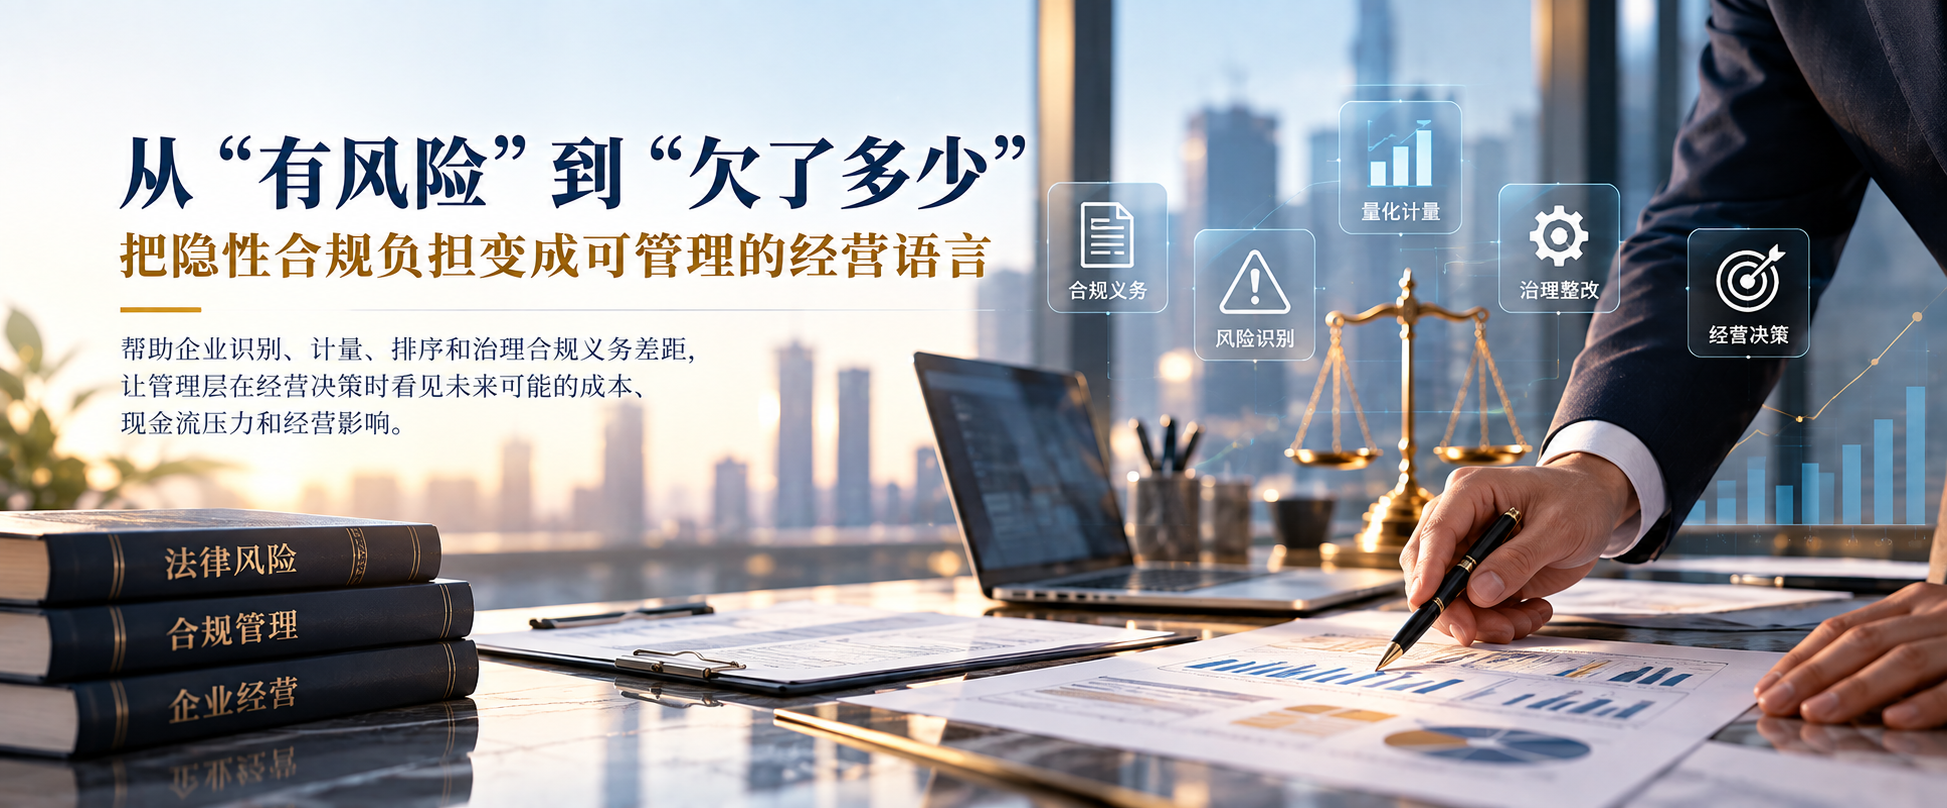
破局传统合规痛点:将“有风险”转化为经营者的“债务语言”
白皮书指出,传统企业合规管理常围绕“义务—风险—控制—整改”展开,容易在决策层面前遭遇语言、排序和时间三大管理断点,导致合规管理沦为“专业正确、经营无感”的成本中心。
白皮书提出,企业在经营决策中推迟、规避或弱化合规投入,并非真正省下了成本,而是向未来借入了一笔“合规融资”。当期未支付的合规控制成本,终将在未来以更高的整改支出、行政处罚、民事赔偿、停产限制或订单流失等方式回来收账。
合规债理论的核心价值,在于建立一套连接合规、经营与财务认知的“管理显化机制”,把零散的风险信息转化为经营者熟悉的七笔账:
- 利润账:通过“利润吞噬倍数”与“营业额恢复需求”计算违规事件对利润的实际侵蚀。
- 现金流账:预判未来12个月的最大合规现金支出与缺口。
- 经营资格与订单账:评估合规差距对业务连续性、招投标准入及供应链资质的影响。
- 融资、声誉与组织能力账:量化合规隐性负担在融资尽调、市场信任及组织去杠杆中的实际表现。
构建“1-5-6-3-3-4-N”标准化架构,落地统一对账体系
白皮书将合规债理论标准化为“1-5-6-3-3-4-N”完整管理架构:
- 1个核心定义:明确合规债为管理意义上的表外隐性负债,具备“确定的义务差距 + 不确定的兑现时机”特征。
- 5类举债动作:提炼出“未预防、未改进、延迟、规避、弱化”五种企业常见的隐性举债行为。
- 6个债务要素:建立由本金(修复性与或有性)、利息(增厚与减记)、期限、债权人(行权主体)、不合规事件与偿还方式构成的登记模型。
- 3类兑现时钟:统筹法定时钟、事件时钟与内部时钟,解决整改计划与外部突发事件的时间冲突。
- 3个债务出口:明确强制兑现(被动)、主动化解(主动)与义务消灭/核销(核销)三种债务消灭通道。
- 4张管理报表:打造“合规债资产负债表(看存量)、损益表(看利润)、现金流表(看生存)、形成与偿还表(看趋势)”的统一事项台账。
- N项指标与行业模块:引入概率加权暴露、净增量、压降率、主动化解占比等量化指标,并针对亏损企业设置指标降级规则,全面适配AI科技、传统制造、平台经济等行业场景。
明确四方责任体系,首创“台账证据法保护”
针对企业合规治理中常出现的“权责不清”与“建账担忧”问题,白皮书给出了系统性的解决方案:
- 确立“谁举债、谁还债、谁看账、谁兜底”四方责任结构:明确业务部门为举债责任主体,归口整改部门为清偿责任主体,合规/法务部门为看账与预警主体,最高管理层为最终资源配置与兜底主体,避免将整改责任单向推给合规部门。
- 台账证据法保护设计:针对企业担心“记录问题会留下不利证据”的顾虑,白皮书制定了“记录差距而不自认定性”的措辞纪律、敏感分析分层隔离机制以及调取应对预案,确保企业“账建得起、还得了、建得安全”。
从“合规债”迈向“合规资产”:由风险止损走向价值创造
白皮书强调,把债务算清、把风险降下来仅代表企业“减少损失”。在“合规债—合规资产”双向管理框架下,当企业能够长期证明自己拥有稳定、有效、可验证的合规管理能力时,这种确定性将转化为客户选择、供应链准入、融资尽调与品牌信任中的竞争优势。
白皮书作者陈德宁表示:“合规管理的目的,从来不是让企业‘不敢经营’,而是让企业在知道代价、理解边界、看见未来的情况下,作出更有质量的经营选择。看见隐性负担,是为了经营得更远。”