企业知道自己“有风险”之后,下一步应该做什么?
在传统企业合规管理中,法务、合规或者外部专业机构可以帮助企业识别大量风险,并给出“高风险”“建议整改”“可能承担法律责任”等专业判断。但站在董事长、CEO和企业经营管理层的角度,仅仅知道风险高低往往还不够。
企业真正需要进一步回答的是:这个问题已经形成多大的经营负担?未来什么时候可能兑现?会吞噬多少利润?会不会形成现金流压力?是否可能影响经营资格、客户订单、融资或者供应链准入?如果整改预算有限,应该先解决哪一个?
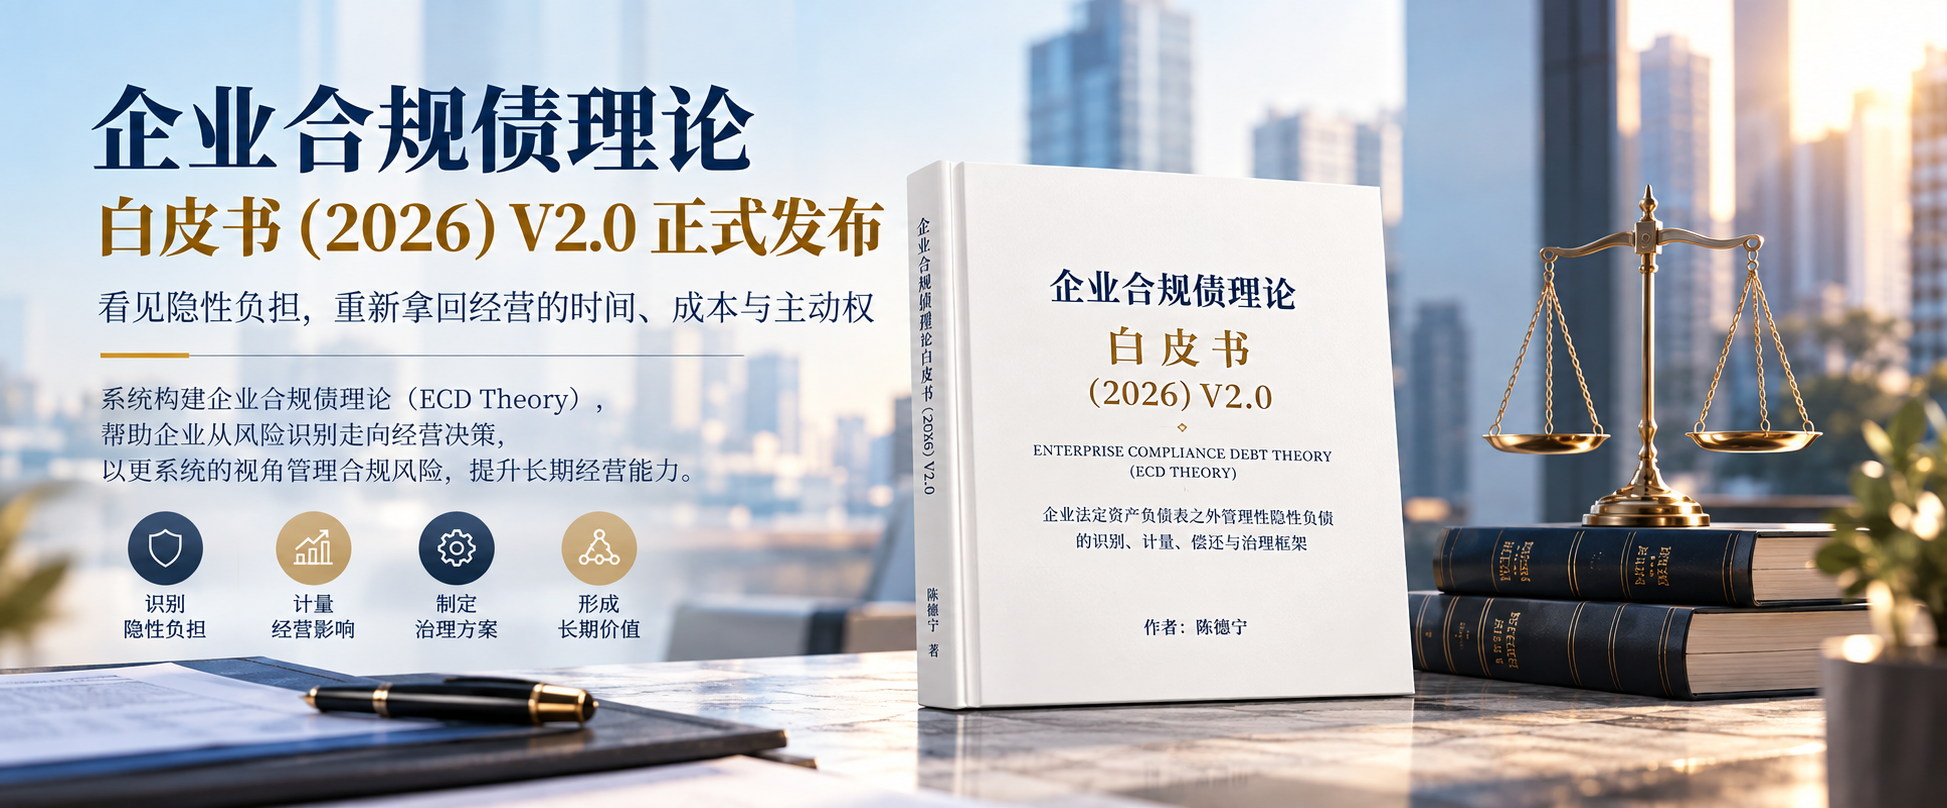
围绕这些企业经营中的现实问题,陈德宁在《企业合规债理论白皮书(2026)V2.0》中进一步系统构建企业合规债理论(Enterprise Compliance Debt Theory,简称ECD Theory)。
白皮书提出,企业因未预防、未改进、延迟、规避或者弱化合规投入而累积,未来需要以经济或经营代价偿付的合规义务与风险敞口,可以从经营管理角度作为企业法定资产负债表之外的“管理性隐性负债”进行识别和管理。
这里的“债”并不是会计意义上的负债,也不是民商事法律意义上的债务,而是一种管理映射语言。白皮书强调,其目的不是改变现有会计确认规则,而是帮助管理层把原本分散在法务、合规、财务、审计、人力、安全、环保、数据、知识产权和供应链等不同部门中的风险信息放到同一张经营地图上。
在V2.0版本中,陈德宁将企业合规债理论进一步标准化为**“1—5—6—3—3—4—N”总体架构**。
其中包括1个核心定义;未预防、未改进、延迟、规避、弱化5类“举债动作”;本金、扩张与增厚、期限、债权人、不合规事件、偿还方式6个债务要素;法定时钟、事件时钟、内部时钟3类兑现时钟;强制兑现、主动化解、义务消灭3个债务出口;合规债资产负债表、损益表、现金流表、形成与偿还表4张管理报表,以及利润吞噬倍数、营业额恢复需求、概率加权暴露、净增量、压降率、主动化解占比、现金缺口等N项指标和行业应用模块。
这一框架背后的逻辑并不复杂:企业今天没有支付的合规成本,不代表成本真正消失了。
企业可能因为赶进度暂缓整改,因为降低成本推迟设备升级,因为业务扩张暂时弱化控制,也可能出现制度已经建立却没有真正执行的情况。从当期利润和现金流来看,这些选择甚至可能让经营数据暂时变得更好。
但如果已经形成的合规义务差距持续存在,随着时间推移、业务规模扩大或者外部环境变化,原来的问题可能以整改、罚赔、停产、资质限制、融资困难、订单损失或者信任修复等方式重新回到企业经营之中。
因此,企业合规债理论试图解决的并不是“企业有没有风险”这一单一问题,而是把风险进一步翻译成经营层能够理解和使用的信息。
在陈德宁构建的这一理论体系中,企业管理层最终需要看到的,不只是风险数量,而是风险背后的利润账、现金流账、经营资格账、订单账、融资账、声誉账和组织能力账。
从“发现风险”到“看见一笔未来可能兑现的经营负担”,企业合规管理的语言由此开始发生变化。
白皮书所希望推动的,也正是让合规从专业部门的一张风险清单,进一步进入企业预算安排、资源配置和重大经营决策。