研究成果与标准建设
展示陈德宁律师在企业合规理论研究、合规管理标准建设、行业规范制定及专业研究领域的成果,包括团体标准起草、专业论文、研究报告、课题研究及相关成果解读,呈现企业合规管理理论与实践的发展及应用价值。
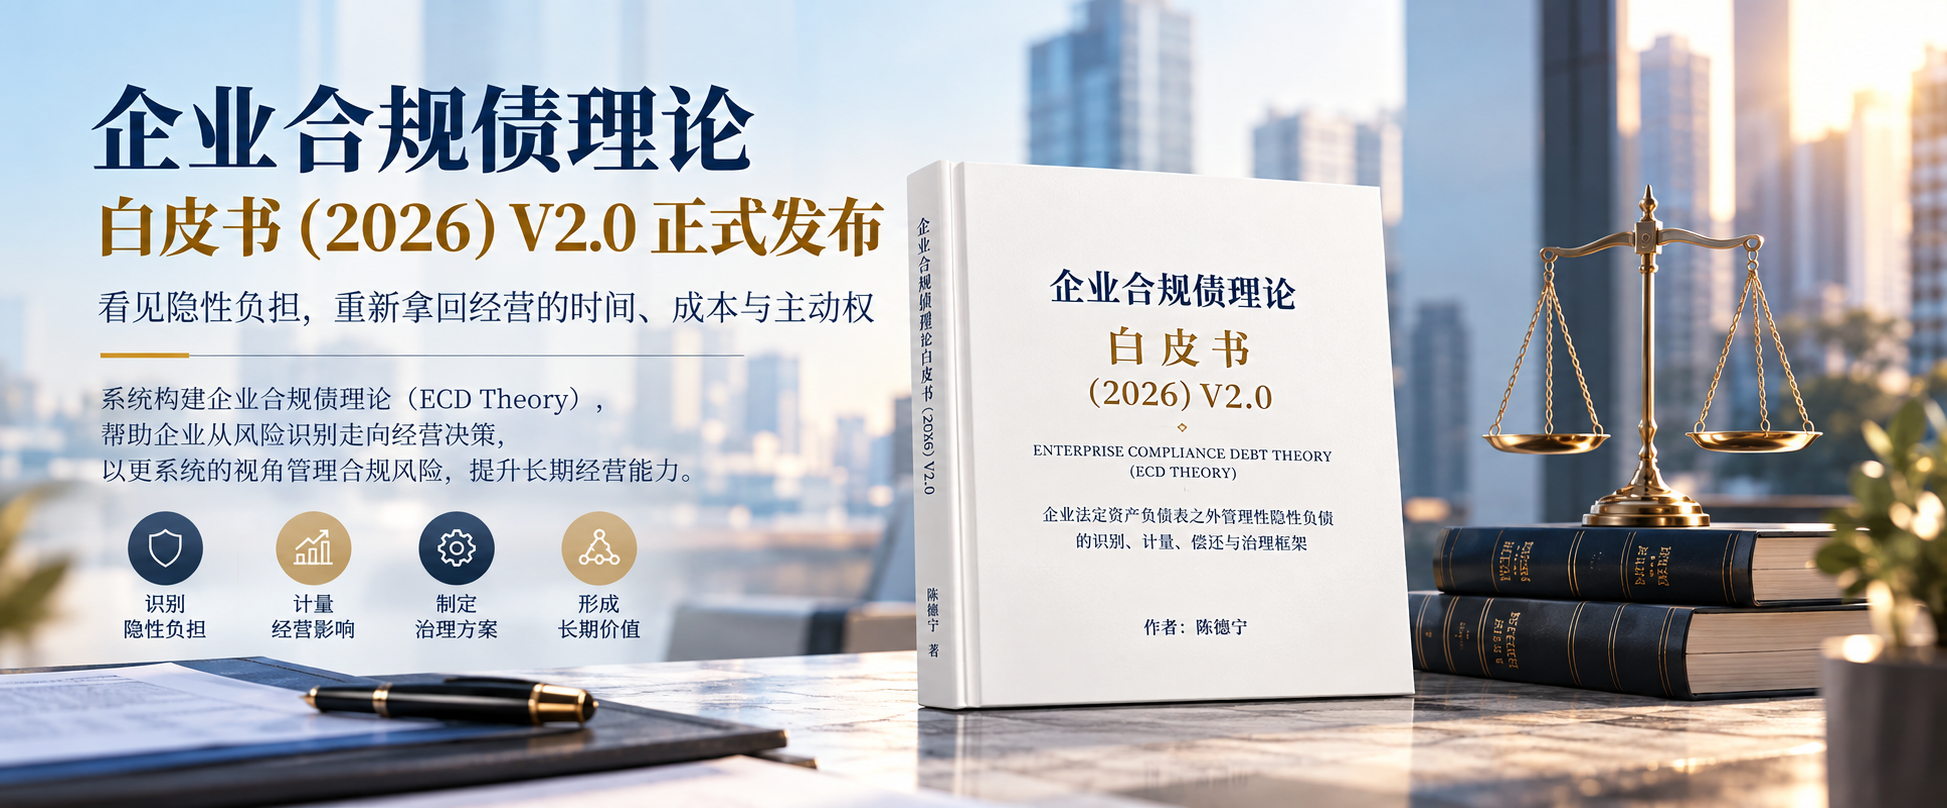
从“看见隐性负担”到“筑牢系统防线”:《企业合规债理论(ECD Theory)》重磅升级!
在现代企业经营中,看得见的营收、利润与现金流往往决定着当下的生存,而那些尚未在法定报表上显现的隐性经营负担,却常常成为压垮企业的“达摩克利斯之剑”。近日,资深执业律师、企业合规师陈德宁系统撰写并重磅升级了《企业合规债理论(Enterprise Compliance Debt Theory, 简称ECD Theory)白皮书》,从V1.0版本的开创性提出,到V2.0版本的全方位精细化升级,该理论为企业管理者提供了一套将合规风险转化为经营、资源与财务语言的完整管理工具框架。
研究成果与标准建设查看文章 >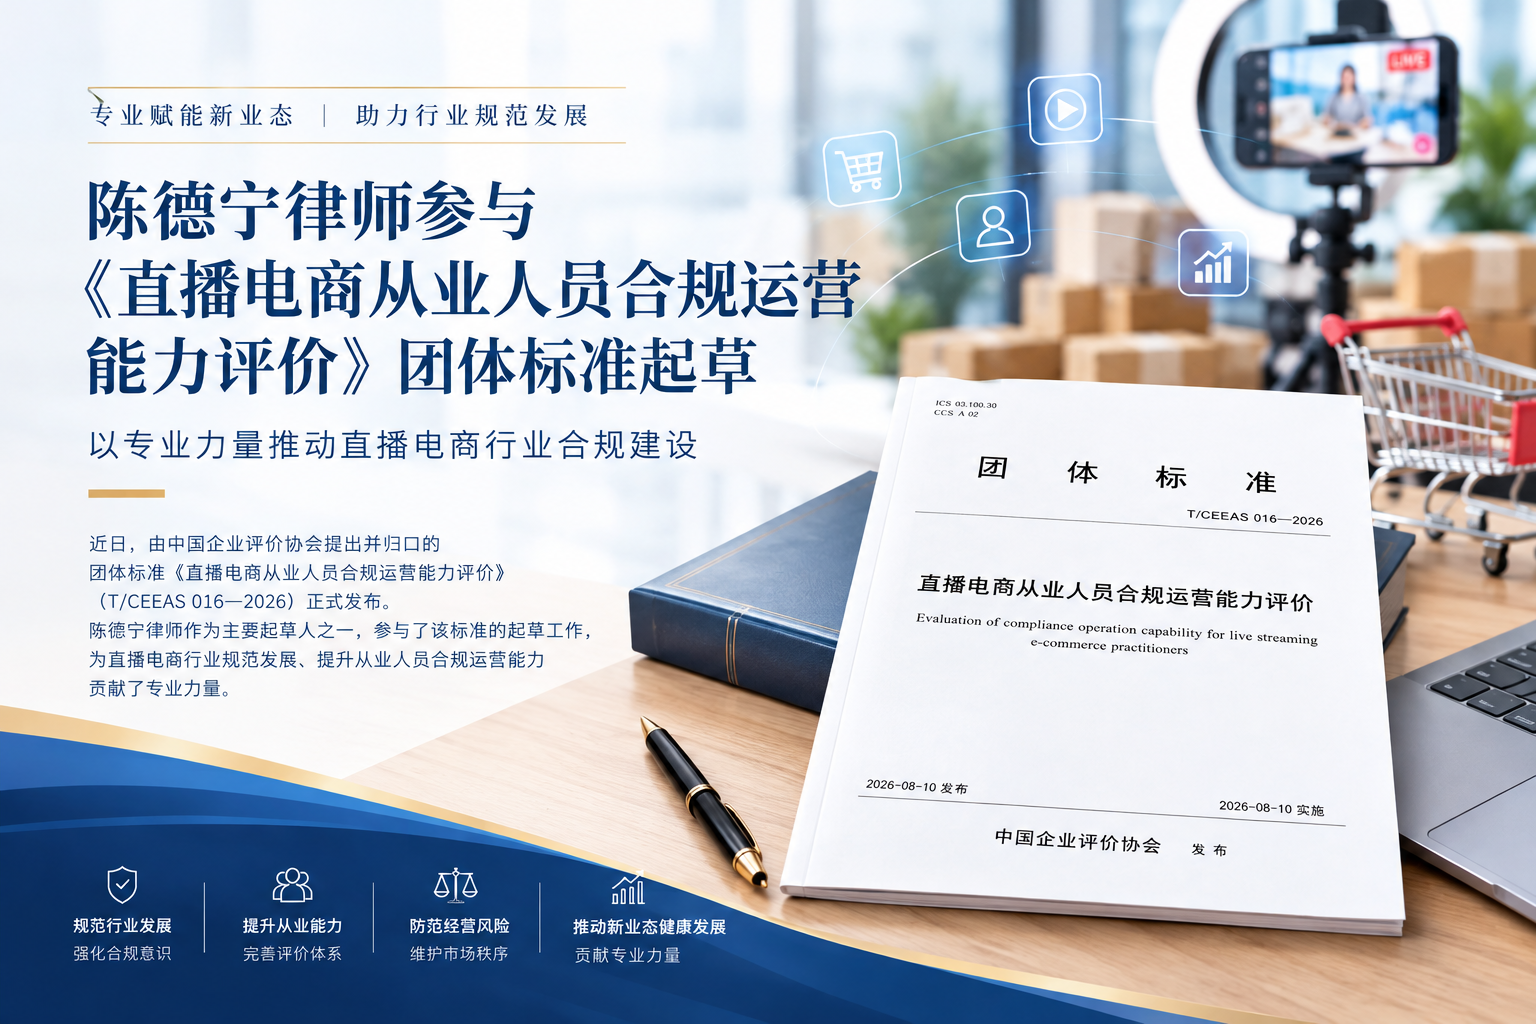
陈德宁律师参与《直播电商从业人员合规运营能力评价》团体标准起草—助力直播电商行业规范发展
近日,由中国企业评价协会提出并归口的团体标准《直播电商从业人员合规运营能力评价》(T/CEEAS 016—2026)正式发布。 陈德宁律师作为主要起草人之一,参与了该标准的起草工作,为直播电商行业规范发展、提升从业人员合规运营能力贡献了专业力量
研究成果与标准建设查看文章 >
《企业合规债理论白皮书(2026·V2.0)》正式发布:重新定义表外隐性负担,打造企业经营对账单
《企业合规债理论白皮书(2026·V2.0)》正式发布,系统提出“企业合规债理论(ECD Theory)”。白皮书打破传统合规语境,将合规缺失形成的义务差距定义为“表外管理性隐性负债”。通过“1-5-6-3-3-4-N”标准化架构与七笔账对账体系,配合“谁举债、谁还债、谁看账、谁兜底”四方责任与“台账证据法保护”机制,帮助企业实现从“风险止损”迈向“价值创造”。
研究成果与标准建设查看文章 >
破解企业隐性负担管理难题:《企业合规债理论(ECD Theory)白皮书(2026)V2.0》重磅发布
陈德宁律师撰写的白皮书,首次将合规差距界定为企业的“管理性表外隐性负债”。推出“1-5-6-3-3-4-N”架构与4张管理报表,帮助决策层算清利润与风险“七笔账”。 推动了合规从被动止损向“积累合规资产、赋能经营价值”跨越。
研究成果与标准建设查看文章 >
陈德宁发布企业合规债理论V2.0,系统构建企业隐性合规负担管理框架
陈德宁发布《企业合规债理论白皮书(2026)V2.0》,围绕企业尚未进入法定财务报表、却可能持续影响利润、现金流和经营稳定性的隐性合规负担,系统构建企业合规债理论及“1—5—6—3—3—4—N”框架,推动合规风险进一步转化为企业管理层可以识别、比较和治理的经营信息。
研究成果与标准建设查看文章 >
陈德宁发布企业合规债理论V2.0,提出“1—5—6—3—3—4—N”管理框架
陈德宁发布《企业合规债理论白皮书(2026)V2.0》,围绕企业尚未进入法定财务报表、却可能影响利润、现金流、经营资格和交易信用的隐性经营负担,系统提出“1—5—6—3—3—4—N”理论框架,尝试推动企业合规从风险识别进一步进入经营决策和资源配置。
研究成果与标准建设查看文章 >
《企业合规债理论白皮书》发布
近日,《企业合规债理论白皮书(2026)》正式发布。白皮书面向企业家、董事长、CEO、总经理及企业管理团队,围绕企业经营中长期存在但往往未被系统识别的合规义务差距、控制缺陷和潜在经营负担,提出“企业合规债理论(Enterprise Compliance Debt Theory,ECD Theory)”。 白皮书尝试解决传统法律风险语言与企业经营语言之间的转换问题,将分散的法律义务、控制缺陷和经营风险进一步转化为企业管理层能够识别、比较、排序和决策的管理信息,并构建合规债定义与边界、形成机制、六要素、三类兑现时钟、生命周期、入账测试、四表体系、量化指标、治理机制及八步落地方法。 白皮书强调,合规债并非会计负债,也并非对所有法律风险进行简单货币化,而是一种管理显化工具。其目的,是帮助企业更早看见潜在经营负担,合理配置整改资源,减少风险集中兑现对利润、现金流、经营资格和交易机会造成的冲击,并进一步探索从“合规债压降”走向“合规资产形成”的管理路径。
研究成果与标准建设查看文章 >