合规债理论
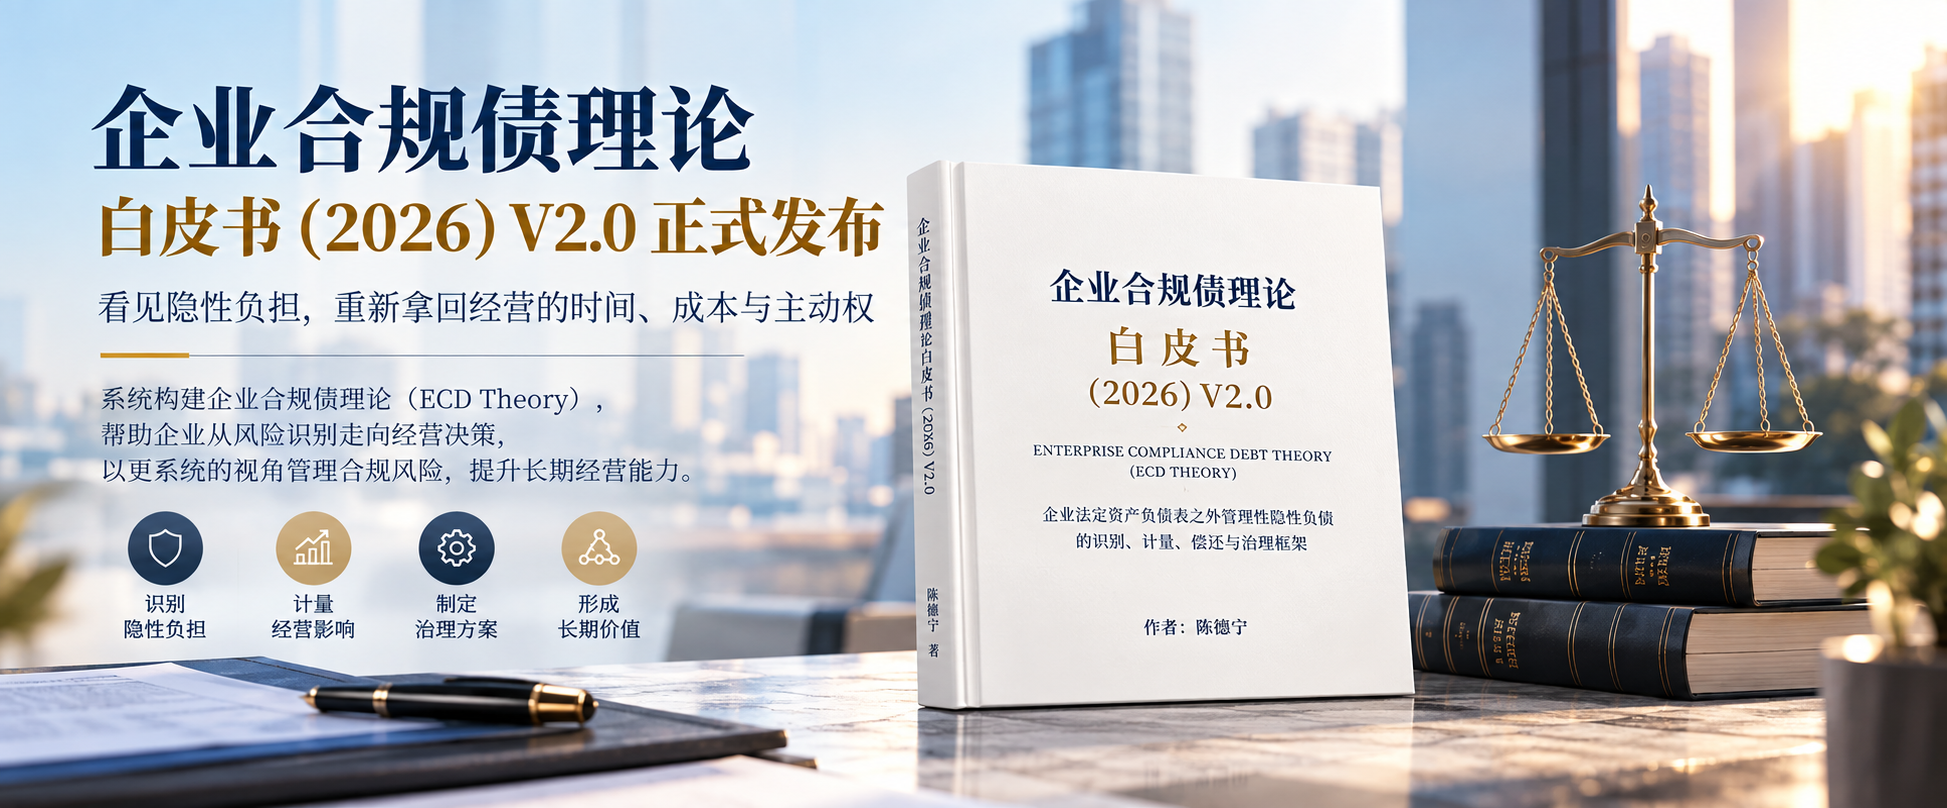
陈德宁发布企业合规债理论V2.0,提出“1—5—6—3—3—4—N”管理框架
陈德宁发布《企业合规债理论白皮书(2026)V2.0》,围绕企业尚未进入法定财务报表、却可能影响利润、现金流、经营资格和交易信用的隐性经营负担,系统提出“1—5—6—3—3—4—N”理论框架,尝试推动企业合规从风险识别进一步进入经营决策和资源配置。
企业合规查看文章 >
企业真正要警惕的,可能是那些“还没出现在报表上的债”
《企业合规债理论白皮书(2026)V1.0》提出“企业合规债”管理概念,提醒企业关注那些尚未进入财务报表、却可能在未来转化为整改、赔偿、罚款、停产、资质受限或订单损失的隐性负担。企业越早识别这些问题,越有机会在风险集中兑现前主动安排整改节奏与资源。
企业合规查看文章 >